Облигации часто выбирают за предсказуемость: известен купон, есть дата погашения, на счёт регулярно приходят деньги. Но из этого легко сделать неверный вывод — будто всё поступившее можно потратить, а вложенная сумма при этом останется целой.
Купон может частично возвращать деньги, которые вы уже заплатили продавцу. Высокая выплата может сопровождаться потерей на погашении. Портфель с хорошей расчётной доходностью способен оставить вас без денег в день обязательного платежа.
Разберём, как устроены российские облигации, чем купон отличается от доходности, какие риски скрываются за красивым процентом и как составить календарь действительно доступных денег. Затем применим это к большому практическому вопросу: что происходит, если вложить свободные 10 млн рублей в облигации, когда одновременно есть ипотечный долг на те же 10 млн.
Что вы покупаете вместе с облигацией
Облигация — долговое обязательство. Вы приобретаете право на предусмотренные выпуском выплаты, а не долю в компании. Кто, сколько и когда должен заплатить, определяется документами конкретного выпуска.
Номинал — сумма, от которой обычно считают купон и возврат долга. Часто это 1 000 рублей. При амортизации часть номинала возвращают раньше окончательного погашения, поэтому дальше нужно смотреть на оставшийся номинал.
Рыночная цена — сколько покупатель готов заплатить за бумагу сейчас. На бирже её обычно показывают в процентах от непогашенного номинала. Котировка 98% при номинале 1 000 рублей означает чистую цену 980 рублей. При оставшемся номинале 500 рублей те же 98% означают уже 490 рублей.
Купон — процентный доход по условиям выпуска. Ставка 12% относится к номиналу, а не к вашей цене покупки. Размер отдельного платежа зависит также от продолжительности периода, базы начисления и правил округления.
НКД, накопленный купонный доход, — начисленная часть купона, которую покупатель оплачивает продавцу. После этого покупатель получает ближайший купон целиком. Деньги, возвращающие уплаченный НКД, нельзя ещё раз объявить заработком.
Стоимость покупки складывается так:
Чистая цена = непогашенный номинал × котировка / 100.
Полная, или «грязная», цена = чистая цена + НКД.
Расход покупателя = количество бумаг × полная цена + комиссии.
Комиссии добавляются отдельно. Не путайте число лотов с количеством облигаций: размер лота нужно проверить. НКД берите на дату расчётов сделки, а не автоматически на день, когда открыли приложение. Правила цены, НКД и расчётов описаны в документах Московской биржи.
Почему покупка выше номинала меняет картину
Учебная облигация: номинал 1 000 рублей, ставка 12%, последний купонный период 182 дня, база Actual/365. Покупаем 10 бумаг через 73 дня после начала периода. Через оставшиеся 109 дней одновременно поступят последний купон и номинал. Комиссия условная — 0,05% полной стоимости; налог пока не учитываем.
Купон на одну бумагу: 1 000 × 12% × 182 / 365 = 59,84 рубля после округления. НКД: 1 000 × 12% × 73 / 365 = 24 рубля. Сначала округляем выплату на одну бумагу, затем умножаем на количество.
| Котировка | Чистая стоимость 10 бумаг | НКД | Комиссия | Всего вложено | Купон и погашение | Результат до НДФЛ |
|---|---|---|---|---|---|---|
| 98% | 9 800,00 | 240,00 | 5,02 | 10 045,02 | 10 598,40 | 553,38 |
| 100% | 10 000,00 | 240,00 | 5,12 | 10 245,12 | 10 598,40 | 353,28 |
| 102% | 10 200,00 | 240,00 | 5,22 | 10 445,22 | 10 598,40 | 153,18 |
В последней строке на счёт придёт 598,40 рубля купона. Но прибыль до налога — только 153,18 рубля. Остальное компенсирует уплаченный НКД, покупку дороже номинала и комиссию.
Если потратить весь купон, после погашения останется 10 000 рублей вместо вложенных 10 445,22. Облигация исправно выполнила обязательства, а ваш финансовый капитал сократился. Поэтому «живу на купоны» и «сохраняю вложенную сумму» — разные утверждения.
Как рассчитать доходность облигации: купоны, текущая доходность и YTM
У облигации нет одного процента, который отвечает сразу на все вопросы.
| Показатель | На какой вопрос отвечает | Чего из него не узнать |
|---|---|---|
| Купонная ставка | Как считают купон от номинала | Результат с учётом цены покупки |
| Текущая доходность | Как годовой купон соотносится с чистой ценой | Потерю или выигрыш при погашении, время выплат |
| Доходность к погашению, YTM | Какая ставка дисконтирования согласует цену с будущими выплатами | Гарантированный итог портфеля и доступный месячный бюджет |
| Доходность к оферте | Как выглядит поток до предусмотренного выкупа | Результат после оферты, если вы ей не воспользовались |
В этой статье текущая доходность считается как годовой купон, делённый на чистую цену. Например, купон 60 рублей при цене 900 даёт 6,67%. Сама по себе эта цифра ещё ничего не говорит о результате погашения за 1 000 рублей.
YTM учитывает все известные выплаты и время до каждой из них. Для эффективной годовой доходности уравнение выглядит так:
Полная цена = сумма всех CFᵢ / (1 + y)ᵗⁱ.
Здесь CFᵢ — купон или возврат номинала, tᵢ — число лет до выплаты, y — искомая доходность. В реальной покупке к исходному расходу нужно добавить комиссии; для результата после налога — заменить будущие поступления чистыми денежными потоками.
Уравнение обычно решают численно. В таблице с реальными датами можно применять XIRR, понимая, что её 365-дневная база и биржевая методика конкретного поля могут различаться. Сравнивать проценты стоит после проверки их определения.
Вот четыре вымышленные облигации без НКД, налогов и расходов. Купоны выплачиваются раз в год, погашение — через три года.
| Бумага | Цена покупки | Годовой купон | Текущая доходность | Эффективная YTM |
|---|---|---|---|---|
| А | 1 000 | 100 | 10,00% | 10,00% |
| Б | 900 | 60 | 6,67% | 10,02% |
| В | 1 100 | 140 | 12,73% | 9,98% |
| Г | 800 | 0 | 0% | 7,72% |
У Б и В практически одинаковая YTM, хотя годовые купоны отличаются больше чем вдвое. Бумага Г приносит положительный результат при погашении, но не даёт промежуточных денег на расходы.
Именно поэтому подбор «самых высоких купонов» — слабая инвестиционная стратегия. Вы можете просто переплатить за будущие выплаты.
Простая и эффективная доходность
Слово «простая» без формулы неоднозначно. Можно поделить совокупную прибыль на первоначальный расход и число лет. Можно пользоваться приближённой формулой на среднем капитале. Это разные показатели, и ни один не обязан совпадать с YTM.
Если периодическая доходность равна r, а периодов в году m, номинальная годовая ставка равна m × r, эффективная — (1 + r)ᵐ − 1. Например, 1% в месяц означает 12% номинальных и 12,68% эффективных годовых при накоплении.
Но месячная выплата 1% и возможность ежемесячно увеличивать капитал на 1% — не одно и то же. Между ними стоят налоги, комиссии, доступность следующей покупки и ваше решение потратить деньги.
Что происходит, когда вы тратите купоны
Купили бумагу А за 1 000 рублей, получаете по 100 рублей ежегодно, через три года возвращается номинал. Если каждый купон удаётся вложить под 10%, к концу будет 1 331 рубль. При реинвестировании под 5% — 1 315,25. Если просто складывать купоны без процентов — 1 300.
Если все купоны потрачены, останется 1 000 рублей, а ещё 300 рублей уже пошли на потребление. Их нельзя одновременно записать в конечный портфель.
IRR исходной облигации во всех четырёх случаях остаётся 10%: её договорные выплаты не изменились. Меняется накопленная сумма. Разграничение IRR и результата реинвестирования подробно разобрано в исследовании Карло Альберто Маньи и Джона Мартина.
Какие облигации вы держите
Смотреть нужно сразу на три вещи: кто должен деньги, как меняется купон и как возвращается основной долг.
ОФЗ — обязательства Российской Федерации. Корпоративные облигации — обязательства конкретного юридического лица. Компания с государственным участием и государственная гарантия по выпуску — разные вещи.
У фиксированного купона будущий размер известен из условий. Ступенчатый купон тоже может быть заранее определён, хотя выплаты меняются. У плавающего купона, или флоатера, известна формула, но неизвестны все будущие значения её базы.
Флоатеры: как работает переменный купон
Формула условного корпоративного флоатера может выглядеть как «ключевая ставка + 2 процентных пункта». Нужно прочитать, какую ставку берут, за какой период усредняют, с каким лагом применяют, есть ли минимум, максимум и замена индикатора.
При номинале 1 000 рублей и 30-дневном периоде суммарные 18% дают 14,79 рубля по базе Actual/365. При 14% — уже 11,51. Если в переходном периоде с учётом лага 22 дня считаются по 18%, а восемь — по 14%, купон составит 13,92 рубля. Это учебная формула, не условия названного выпуска.
У ОФЗ-ПК 29026 механизм другой. Приказ Минфина № 517 связывает денежную выплату с отношением индексов RUONIA со сдвигом дат на семь дней. Механически подставлять в неё «ключевую ставку плюс надбавку» нельзя. RUONIA и её срочные версии отражают свой денежный рынок и свою методику.
При снижении ставок доход флоатера обычно уменьшается по правилам выпуска. Цена при этом тоже может отклоняться от номинала: остаются кредитный риск, рыночная надбавка за риск и ликвидность. Фраза «флоатер всегда стоит тысячу» опасно упрощает устройство инструмента.
Амортизация облигаций: возврат номинала — не доход
Допустим, облигация с номиналом 1 000 рублей возвращает по 250 каждые 90 дней. Купон 12% начисляется на оставшийся долг.
| Период | Номинал до выплаты | Купон | Возврат номинала | Всего поступило |
|---|---|---|---|---|
| Первый | 1 000 | 29,59 | 250 | 279,59 |
| Второй | 750 | 22,19 | 250 | 272,19 |
| Третий | 500 | 14,79 | 250 | 264,79 |
| Четвёртый | 250 | 7,40 | 250 | 257,40 |
За четыре периода пришло 1 073,97 рубля. Из них процентные выплаты — 73,97, остальное — возвращённые вложения. Если амортизацию тратить, база будущего дохода уменьшается. Если реинвестировать — появляются новые цена, доходность и расходы.
Оферта и досрочный выкуп
Put-оферта даёт владельцу право предъявить бумагу к выкупу при соблюдении условий. Call даёт право досрочного погашения эмитенту. Это принципиально разная сторона выбора.
Проверьте цену выкупа, окно подачи поручения, срок брокера и порядок исполнения. Дата в приложении сама по себе не подаёт заявку за вас. Добровольное предложение выкупить ограниченный объём также не всегда означает право каждого владельца вернуть весь пакет.
Облигация из предыдущей таблицы доходностей, купленная за 1 100 рублей, даёт YTM около 9,98% при трёх годовых купонах по 140 и погашении за 1 000. Если отдельный сценарий предполагает выкуп через год за 1 000 с одним купоном 140, доходность этого потока — лишь 3,64%. Срок и цена возврата денег меняют результат.
Что можно узнать из реальных выпусков
У ОФЗ-ПД 26238, ISIN RU000A1038V6, номинал 1 000 рублей, погашение 15 мая 2041 года, купонная ставка 7,10%; регулярная выплата по указанным в документе купонам № 8–40 — 35,40 рубля. Это договорные параметры. Доходность вашей покупки из них ещё не следует: нужна цена.
Другой пример — РЖД 001P-40R, RU000A10B115. В исследовательском снимке карточки биржи указаны номинал 1 000 рублей, купон 17,65%, погашение 14 января 2035 года и put-оферта 15 мая 2030 года. При этом тип купона обозначен как фиксированный с неизвестными будущими купонами. Нельзя растянуть нынешние 17,65% до 2035 года и назвать получившуюся сумму гарантированным доходом. Полную процедуру оферты следует читать в эмиссионных документах; здесь она не подменяется одной датой из карточки.
Для короткого расчёта возьмём ОФЗ 26207, RU000A0JS3W6. По истории торгов Мосбиржи за 16 октября 2026 года, режим TQOB, цена закрытия — 98,679% номинала. Это состоявшаяся историческая цена, а не доступная сейчас заявка. В сохранённом снимке карточки для расчётов 20 октября указан НКД 16,97 рубля; погашение и последний купон 40,64 рубля приходятся на 3 февраля 2027 года.
Если купить 10 бумаг по этой справочной цене с таким НКД, чистая стоимость составит 9 867,90 рубля, НКД — 169,70. С условной комиссией 0,05% полной стоимости, округлённой до 5,02 рубля, расход — 10 042,62. Купон и погашение дадут 10 406,40, разница до налога — 363,78 рубля.
При единственной такой операции, отсутствии льгот и ставке 13% расчётный налог с итогового результата — 47,29 рубля, чистый результат — 316,49. Это иллюстрация при заданных цене и расходах, с резервированием налога до копеек; фактическое удержание НДФЛ производится по установленным правилам округления. Не отчёт о совершённой сделке и не действующий тариф брокера.
Обратите внимание: 406,40 рубля купона — опять не чистая прибыль. Из купона возвращается НКД, а в общем результате отдельно присутствует покупка ниже номинала. И даже у короткой ОФЗ нельзя заранее потратить погашение, если на следующую неделю запланирована новая инвестиция той же суммы.
Дюрация облигации и изменение цены: что происходит при росте ставок
У фиксированной облигации договорные выплаты сохраняются, а рыночная цена меняется. Когда сравнимые новые вложения предлагают более высокую доходность, старый поток обычно дешевеет. При снижении требуемой доходности — дорожает.
Дюрация Маколея — средневзвешенное время будущих выплат, где веса определены их приведённой стоимостью. Она отличается от срока до погашения. Модифицированная дюрация помогает оценить чувствительность цены:
Изменение цены / цена ≈ −модифицированная дюрация × изменение доходности.
Доходность в формуле записывают долей: один процентный пункт — 0,01. Для эффективной годовой доходности модифицированная дюрация равна дюрации Маколея, делённой на 1 + y; при другой конвенции формула меняется. Методика и ограничения рассматриваются у CFA Institute.
Учебная пятилетняя бумага: номинал 1 000 рублей, ежегодный купон 100, YTM 10%, цена 1 000. Дюрация Маколея — 4,17 года, модифицированная — 3,79.
| Новая доходность сразу после покупки | Точная цена | Изменение | Оценка цены через дюрацию |
|---|---|---|---|
| 7% | 1 123,01 | +12,30% | 1 113,72 |
| 9% | 1 038,90 | +3,89% | 1 037,91 |
| 11% | 963,04 | −3,70% | 962,09 |
| 13% | 894,48 | −10,55% | 886,28 |
| 15% | 832,39 | −16,76% | 810,46 |
На небольших изменениях приближение полезно; на больших заметна кривизна зависимости — выпуклость. Для серьёзного стресса лучше пересчитать все выплаты напрямую.
Дюрация 4,17 года не означает, что к этому моменту вы вернули вложенную тысячу. К концу четвёртого года купонами получено только 400 рублей.
Есть и другая ловушка: мгновенная переоценка и продажа через год — разные расчёты. Если после первого купона требуемая доходность стала 15%, у бумаги осталось четыре года. Цена её продажи — 857,25 рубля; вместе с купоном вы получили 957,25, то есть потеряли 42,75 рубля до налогов и комиссий.
«Дождусь погашения» снимает необходимость продать по текущей цене только тогда, когда вы действительно можете ждать и должник исполнит обязательства. У банка дата ипотечного платежа от этого не сдвигается.
Риски облигаций: кредитный риск, ликвидность и инфляция
Высокая доходность обычно требует объяснения. Возможно, рынок сомневается в платёжеспособности эмитента. Возможно, бумагу трудно продать. Иногда причина в условиях оферты или в некорректно прочитанном показателе.
Кредитный риск — это не только банкротство. Перенос купона, реструктуризация или спор о выкупе уже способны сорвать ваш календарь. Обеспечение может улучшать положение кредитора, но не превращает платёж в безусловно своевременный. Облигации не застрахованы как банковские вклады.
Риск реинвестирования появляется, когда деньги возвращаются раньше вашего горизонта. Через год погасился хороший выпуск, а заменить его можно только бумагой с меньшей доходностью. Амортизация и call могут ускорять такой возврат.
Ликвидность проверяют на размер своей позиции. Наличие последней сделки не означает, что весь ваш пакет можно продать по той же цене. Посмотрите разницу между покупкой и продажей, глубину заявок, регулярность сделок. Низкий оборот особенно неприятен, когда деньги нужны срочно.
Инфляция уменьшает покупательную способность выплат. Ни фиксированный купон, ни статус ОФЗ не гарантируют, что чистая доходность обгонит рост ваших расходов.
И наконец, десять выпусков одной группы — не десять независимых рисков. Диверсификация нужна по должникам, связанным группам, отраслям, срокам и источникам денежных потоков. Число строк в приложении ничего этого само по себе не доказывает.
Как читать эмитента
Начните с юридического должника и документов выпуска: решение, программа, условия, изменения, раскрытие купонов и корпоративных действий. Затем смотрите последнюю годовую и промежуточную отчётность, примечания, аудиторское заключение и рейтинговый пресс-релиз с объяснением причин оценки. Разделы Мосбиржи об инструментах и Банка России о раскрытии помогают найти отправные документы.
Для нефинансовой компании полезны долг/EBITDA, покрытие процентов, операционный денежный поток, капитальные расходы и календарь погашений. Но EBITDA не лежит на счёте готовыми деньгами. Прибыль может быть, а денег на ближайшую оферту — нет. Остатки на эскроу или ограниченных счетах не всегда доступны для долга.
Смотрите, откуда возьмутся деньги: из текущего бизнеса, продажи активов или следующего займа. Рефинансирование само по себе обычно, но зависимость от постоянно открытого рынка усиливает уязвимость.
Универсального числа «долг/EBITDA ниже трёх — значит безопасно» нет. Для банка или лизинговой компании такой анализ тем более нельзя копировать с промышленного предприятия. Рейтинг тоже нужно читать целиком: что оценено, когда, какой прогноз, какие причины и ограничения.
Если значимую информацию получить не удалось, это отдельный риск. Пустое место в данных нельзя заполнить уверенностью.
Налог с облигаций: купоны, НДФЛ и доступные деньги
Дальше речь о физическом лице — налоговом резиденте РФ на обычном брокерском счёте, без ИИС. Для рассматриваемой совокупности инвестиционных налоговых баз применяется 13% в пределах 2,4 млн рублей за год и 15% с превышения. Это шкала для соответствующих доходов, а не налог со стоимости портфеля. Обычная зарплата относится к другой совокупности баз.
Пример: при базе 3 млн рублей налог составит 2,4 млн × 13% + 600 тыс. × 15% = 402 тыс. рублей. Но сначала нужно установить именно налоговую базу. Погашение номинала не делает всю возвращённую сумму доходом.
По статье 214.1 НК РФ документированные расходы участвуют в расчёте результата. Уплаченный НКД уменьшает первый купон после покупки, а уже зачтённая сумма исключается из последующих расходов: двойного вычета быть не должно. При частичном погашении расходы приобретения распределяются пропорционально.
Для нашей условной покупки 10 ОФЗ 26207 это даёт понятную сверку. Из купона 406,40 вычитаем уплаченный НКД 169,70: остаётся 236,70. Результат по чистой цене с комиссией — 10 000 − 9 867,90 − 5,02 = 127,08. Всего — те же 363,78 рубля до налога.
Это ещё не календарь банковского перевода. Налоговый агент может быть разным в зависимости от учёта прав и маршрута выплаты. Для брокерского счёта важны выводы денег, годовой расчёт и прекращение договора. Порядок закреплён в статье 226.1 НК РФ: расчёт при повторных выплатах идёт нарастающим итогом с зачётом уже уплаченного; при невозможности удержания после окончания года предусмотрен отдельный порядок. Даты перечисления налога агентом не равны дате, когда вам доступен купон.
Перед использованием выплат на обязательные расходы проверьте у своего посредника четыре вещи: куда поступает купон, как учитывается НКД, сколько налога будет удержано при выводе нужной суммы и какой остаток должен быть оставлен для годового расчёта. В справке Т-Инвестиций о налоговом отчёте отдельно описаны НКД к зачёту и налог к удержанию. Брокерский отчёт о движении денег и налоговый отчёт отвечают на разные вопросы.
Разрешённые законом убытки по обращающимся бумагам могут переноситься на следующие годы, но категории, документы и порядок зачёта имеют значение. ФНС описывает перенос на десять лет. Нельзя автоматически перекрыть любым инвестиционным убытком любой другой доход.
Есть и вычет при долгосрочном владении: при выполнении условий он касается результата реализации или погашения подходящих бумаг после владения более трёх лет. Он не освобождает автоматически все купоны. Для регулярно обновляемой годовой лестницы включать эту льготу по умолчанию нельзя.
Календарь выплат по облигациям: какие деньги доступны для расходов
Хорошая лестница решает две задачи: распределяет возврат вложений по времени и снижает зависимость от одной даты реинвестирования. Для расходов нужен ещё календарь доступных денег.
Покупать двенадцать случайных выпусков ради двенадцати купонных месяцев — сомнительная идея. Так можно собрать двенадцать неудобных кредитных рисков. Иногда проще держать качественные выпуски с более редкими выплатами и распределять поступления через денежный резерв.
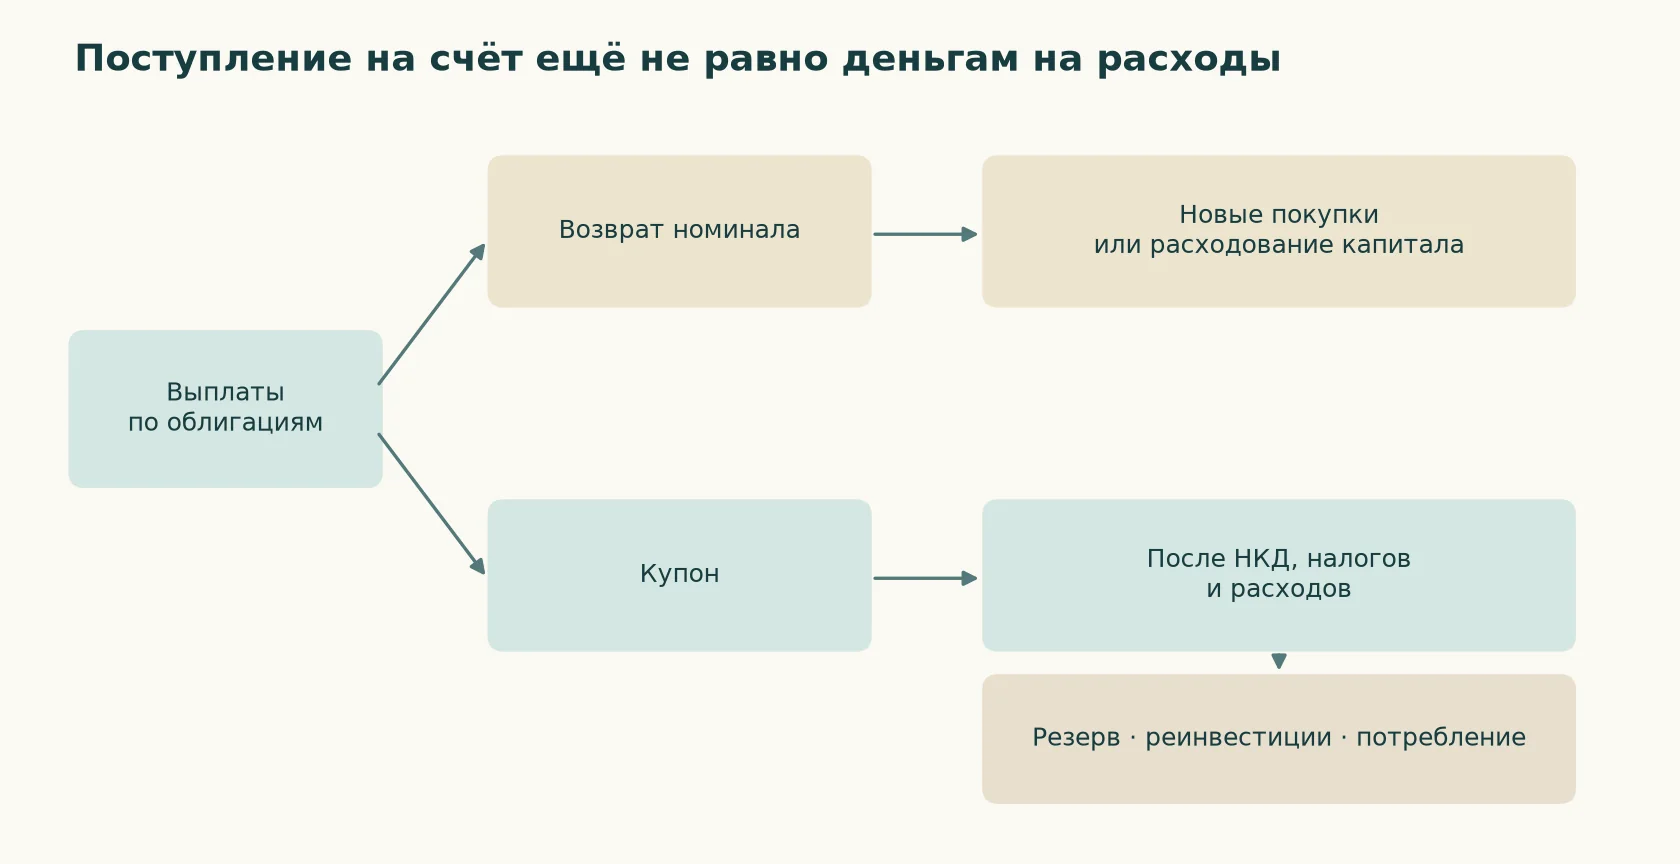
В календаре нужны отдельные строки: купоны, амортизация и погашение, продажи, налоги, комиссии, новые покупки, пополнение резерва и перевод на расходы. Дату обещанной выплаты отделяйте от даты доступности у брокера и срока вывода в банк. Обязательный платёж лучше не ставить в зависимость от поступления в тот же день.
Резерв сглаживает несовпадение дат. Но он не создаёт доходность и не исправляет постоянную нехватку дохода. Если каждый месяц расходов больше, чем зарабатывает портфель, подушка постепенно расходуется вместе с капиталом.
Полезная проверка бюджета: из поступившей суммы сначала отделите возвращённый номинал и уплаченный ранее НКД, затем налоги и расходы, затем деньги, которые должны остаться для восстановления капитала. Только после этого обсуждайте доступное потребление.
Посмотрим, насколько это меняет решение на практике.
Облигации или досрочное погашение ипотеки: сравнение на 15 лет
У нас 10 млн рублей свободных денег и 10 млн остатка ипотечного долга. До конца кредита — 15 лет. Можно сохранить долг и инвестировать, закрыть его полностью либо направить 4 млн на частичное погашение, а остальное разделить между резервом и облигациями.
Для основного учебного кредита используем 18% годовых. Это средневзвешенная ставка рыночных ипотечных выдач за август 2026 года по данным Банка России, а не рекламный минимум и не предложение конкретному заёмщику. Рыночный сегмент здесь исключает федеральное субсидирование ставки; это не доказательство отсутствия всех коммерческих субсидий. Дополнительная публикация ЦБ о процентных ставках подтверждает тот же показатель. Взятая из статистики ставка становится фиксированным параметром нашего условного договора.
Вторая ветвь — ранее оформленный кредит под условные 8%. Его ставка не повышается до сегодняшнего рыночного уровня только ради сравнения.
Как устроен расчёт
Это учебная модель денежных потоков, а не прогноз на пятнадцать лет и не готовый портфель из доступных сегодня выпусков. Её задача — честно проследить движение денег при одинаковых правилах.
| Параметр | Принятое условие |
|---|---|
| Начальные ресурсы | Ровно 10 млн рублей, без дополнительных денег на старте |
| Кредит | Равные месячные периоды, аннуитет, 180 месяцев, фиксированные 18% или 8% |
| Частичное погашение | 4 млн рублей в начальной точке |
| Облигации | Учебная лестница из 12 частей с погашениями в месяцы 1–12; затем новые годовые бумаги |
| Базовый купон | 12% номинальных годовых, ежемесячно по 1% оставшегося номинала |
| Покупки | По номиналу на границе купонного периода, НКД ноль; дробные количества разрешены для расчёта |
| Новые покупки в базе | Те же 12% на всём горизонте — сценарное допущение |
| Комиссии | 0,05% суммы каждой покупки и продажи; без комиссии за погашение |
| Ипотечный резерв | Непроцентные деньги на ближайшие 6, 12 или 24 платежа по действующему графику |
| Расход на страхование кредита | Условные 0,30% остатка долга в начале каждого года, отдельно от платежей |
| Бытовой резерв | Ноль в базе; отдельная проверка с 300 тыс. рублей внутри исходных 10 млн |
| Налоги | Шкала 13%/15%, без других инвестиционных доходов и льгот; расходы приобретения признаются при выбытии |
| Процентный вычет | Ноль в базе, отдельная ветвь при заданном праве |
| Внешний бюджет | Либо 200 тыс. рублей ежемесячно после НДФЛ и бытовых расходов, либо ноль |
В начале из денег оплачивается досрочное погашение и первая страховая премия. Затем выделяется ипотечный резерв, а остаток идёт на покупку с учётом комиссии. Никакой резерв не добавляется сверх 10 млн.
Каждый месяц учитываются внешние деньги, купоны и погашения, затем налоговый резерв и обязательные расходы. Если денег не хватает, допускается продажа ближайших к погашению бумаг. Свободный остаток сверх целевого ипотечного резерва реинвестируется; при приближении конца кредита целевой резерв уменьшается вместе с числом оставшихся платежей.
Налоговый резерв — недоступные для расходов деньги, отделённые от финансовых активов в таблицах. Он пополняется по положительному изменению расчётного налога нарастающим итогом; возможное избыточное резервирование высвобождается только в конце модельного года. Тогда же налог перечисляется. Это выбранный порядок планирования, а не обещание точных дат удержания конкретным брокером. Модельный год начинается в январе; налоговые правила условно сохраняются весь горизонт. Расчёт ведётся до копеек без воспроизведения всех операционных округлений налогового агента.
Стоимость облигаций оценивается по оставшимся выплатам. В базовом сценарии купон и ставка оценки совпадают, поэтому цена на месячных границах равна номиналу. Это результат допущений, а не замена рыночной оценки суммой номиналов. В конце 180-го месяца все оставшиеся бумаги продаются с комиссией, проводится итоговый налоговый расчёт; конечные активы — деньги после этих операций.
Финансовый чистый капитал = финансовые активы − ипотечный долг. На промежуточных датах учтены уже возникшие налоги; снимок делается после платежа, поэтому начисленных неоплаченных ипотечных процентов в успешной траектории нет. Жильё во всех стратегиях одно и то же, его стоимость вынесена за скобки. Это сравнение финансовой позиции, а не оценка всего имущества семьи.
Бытовой резерв ноль нужен для чистого сравнения, а не как совет жить без подушки. Если из тех же 10 млн нужно сохранить хотя бы 300 тыс. на жизнь, полное погашение 10 млн уже невозможно. В реальном закрытии проверьте также начисленные проценты и точную сумму банка на нужную дату.
Сначала посчитаем сам кредит
Для долга D, месячной ставки i и числа платежей n аннуитет равен:
A = D × i / (1 − (1 + i)⁻ⁿ), где i = годовая ставка / 12.
В каждом месяце проценты равны остатку долга × i. Остальная часть платежа уменьшает основной долг. Из-за этого в начале дорогого длинного кредита долг убывает медленно.
| Действие на старте | Платёж при 18% | Конец кредита | Платёж при 8% | Конец кредита |
|---|---|---|---|---|
| Оставить долг 10 млн | 161 042 | Месяц 180 | 95 565 | Месяц 180 |
| Погасить 4 млн, уменьшить платёж | 96 625 | Месяц 180 | 57 339 | Месяц 180 |
| Погасить 4 млн, сохранить платёж | 161 042 | Месяц 55 | 95 565 | Месяц 82 |
| Погасить полностью | 0 | Сразу | 0 | Сразу |
Последний платёж сокращённого графика меньше обычного. Например, при 18% первый платёж по полному долгу содержит 150 тыс. процентов и лишь около 11 тыс. погашения тела. За весь исходный график проценты составляют 18,99 млн рублей; при условных 8% — 7,20 млн. Страхование в эти суммы не включено.
После уменьшения платежа резерв считаем от нового платежа. После сокращения срока — от сохранённого платежа, пока он предусмотрен графиком.
| Ставка и вариант | Резерв на 6 платежей | На 12 | На 24 |
|---|---|---|---|
| 18%, без погашения или сокращение срока | 966 тыс. | 1 933 тыс. | 3 865 тыс. |
| 18%, уменьшение платежа | 580 тыс. | 1 160 тыс. | 2 319 тыс. |
| 8%, без погашения или сокращение срока | 573 тыс. | 1 147 тыс. | 2 294 тыс. |
| 8%, уменьшение платежа | 344 тыс. | 688 тыс. | 1 376 тыс. |
При частичном погашении под 18% и резерве на 12 новых платежей из начальных денег уходят 4 млн в банк, 18 тыс. на первое страхование и 1,160 млн в резерв. На покупку облигаций вместе с комиссией остаётся около 4,822 млн. Это и есть инвестиционная база, а не прежние 10 млн.
Если ипотеку платят из трудового дохода
Во всех вариантах каждый месяц поступает одинаковый доступный бюджет — 200 тыс. рублей. За 15 лет это 36 млн внешних денег. После досрочного закрытия они продолжают поступать и инвестироваться: иначе сравнение искусственно наказывало бы погашение кредита.
Основная матрица ниже использует резерв на 12 действующих платежей. Суммы округлены до сотых миллиона; к концу успешных сценариев ипотечный долг ноль, поэтому финансовые активы и финансовый чистый капитал совпадают.
| Стратегия | Активы через 15 лет при ипотеке 18% | При ипотеке 8% | Внешние поступления |
|---|---|---|---|
| Оставить долг, инвестировать | 55,52 млн | 86,04 млн | 36 млн |
| Полностью погасить долг | 85,13 млн | 85,13 млн | 36 млн |
| Погасить 4 млн, уменьшить платёж | 67,37 млн | 85,68 млн | 36 млн |
| Погасить 4 млн, сократить срок | 77,08 млн | 84,25 млн | 36 млн |
Здесь нет парадокса. При дорогом кредите слишком много денег уходит на проценты банку. После полного погашения весь месячный бюджет начинает работать на накопление.
При ставке 8% исходная лестница даёт преимущество сохранению долга, но оно небольшое: около 0,91 млн за весь срок относительно полного погашения. Это результат конкретных допущений, за который нужно принять рыночный риск и обязанность платить банку. Он не даёт основания объявлять любое сохранение дешёвой ипотеки выгодным.
Резерв способен поменять порядок вариантов. При ипотеке 8% и резерве на 6 платежей сохранение долга даёт 88,06 млн, при резерве на 24 — 82,08 млн. Полное погашение остаётся на 85,13 млн. Во втором случае стоимость большой непроцентной подушки перевесила преимущество доходности. Если резерв приносит доход, сравнение нужно пересчитать с его налогами и доступностью.
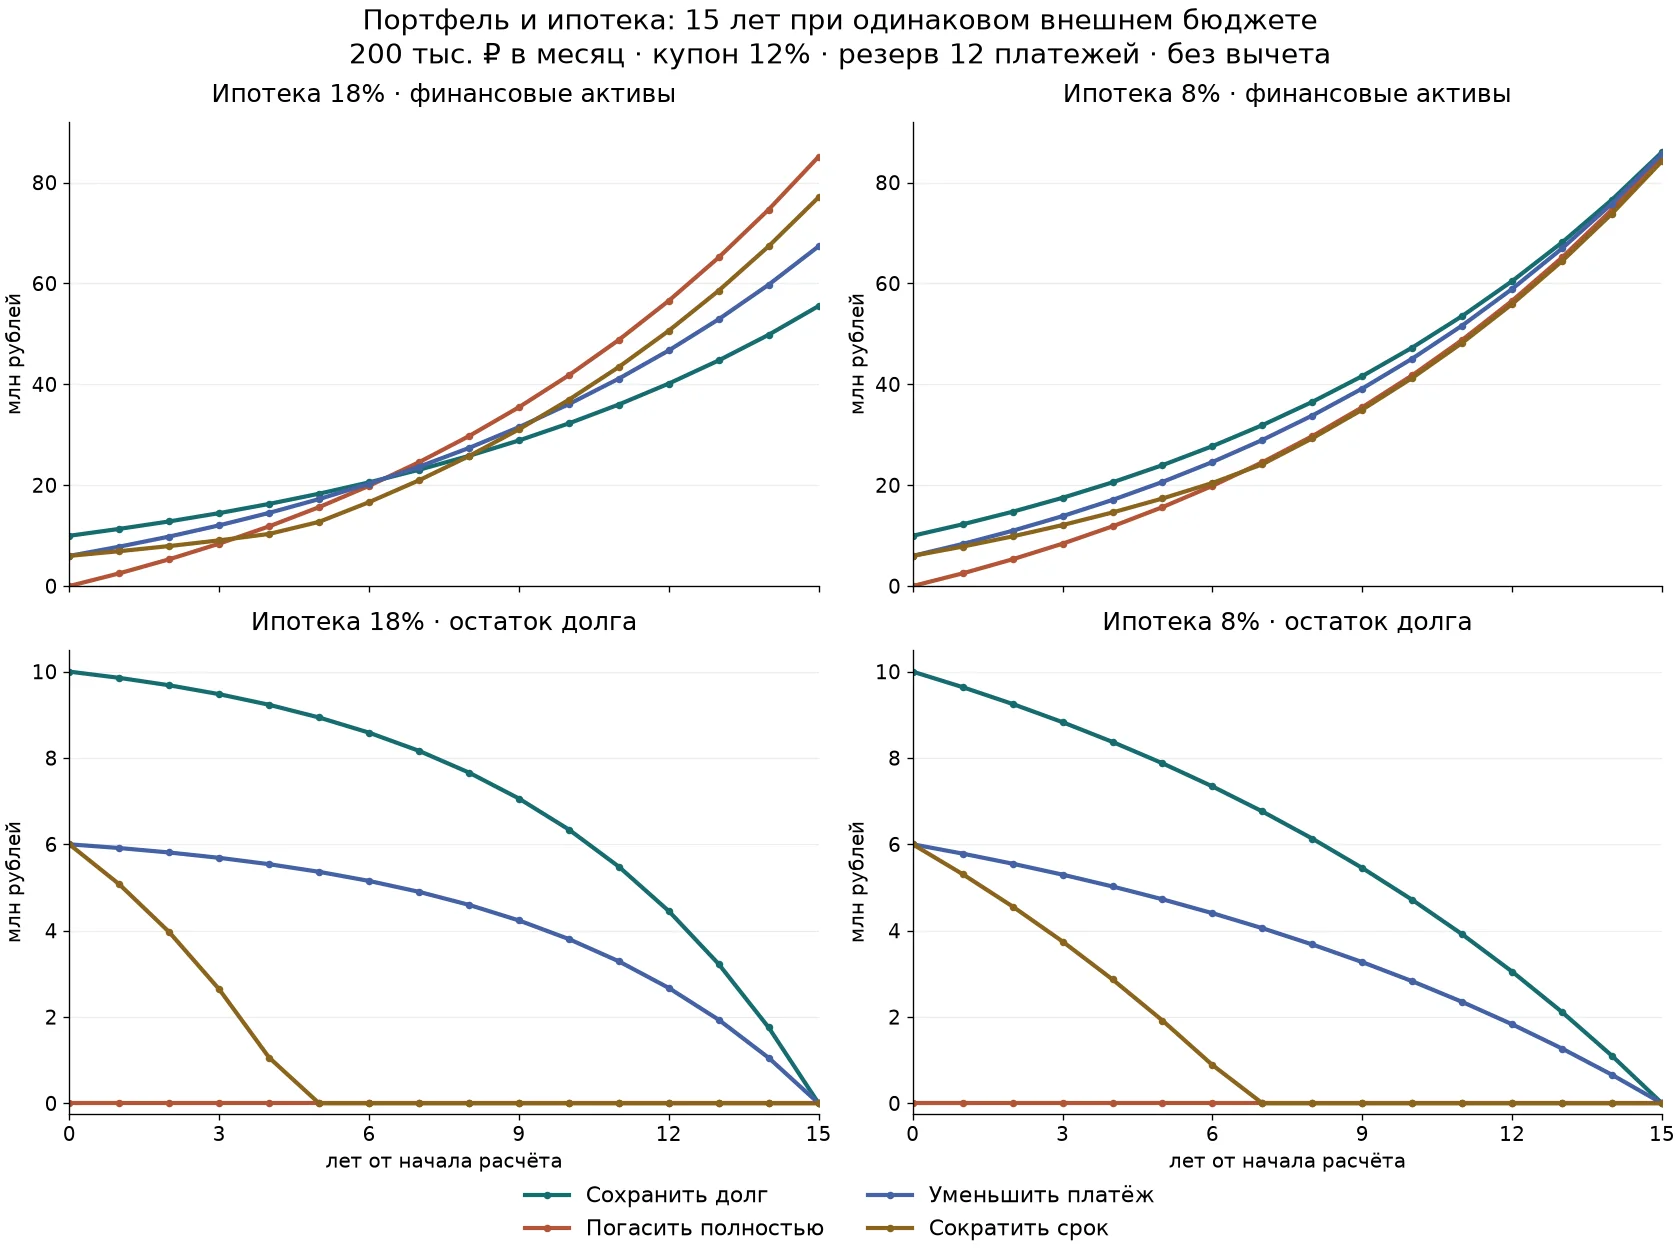
В начальной точке у полного погашения нет финансовых активов, зато нет и долга. Поэтому одна линия стоимости портфеля без линии обязательства вводила бы в заблуждение. И высокие конечные суммы нельзя целиком назвать заработком облигаций: 36 млн были внесены извне.
Если трудовых денег больше нет
Теперь внешние поступления равны нулю во всех стратегиях. Закрытие ипотеки не создаёт ежемесячный доход в размере бывшего платежа. Оно лишь убирает расход.
| Стратегия, резерв 12 платежей | Ипотека 18% | Ипотека 8% |
|---|---|---|
| Оставить долг, инвестировать | Первый непокрытый платёж в месяце 77 | Все 180 платежей; осталось 1,094 млн |
| Полностью погасить долг | Кредит закрыт, финансовых активов 0 | Кредит закрыт, финансовых активов 0 |
| Погасить 4 млн, уменьшить платёж | Первый непокрытый платёж в месяце 77 | Все 180 платежей; осталось 0,656 млн |
| Погасить 4 млн, сократить срок | Первый непокрытый платёж в месяце 41 | Первый непокрытый платёж в месяце 79 |
При остановке расчёт не изображает дальнейшее исправное обслуживание. Например, в варианте 18% без досрочного погашения к месяцу 77 доступно около 75,6 тыс. рублей при платеже 161 тыс.; непокрытая сумма — около 85,5 тыс. Долг с начисленными за месяц процентами остаётся примерно 8,58 млн. Это не успешный пятнадцатилетний результат с маленьким остатком портфеля.
Если отдельно разрешить внешнюю безвозвратную помощь на каждый дефицит, тот же сценарий дойдёт до конца, но потребует суммарно около 16,81 млн дополнительных денег. В базовой таблице этой помощи нет.
Сохранение дешёвого кредита при 8% позволяет выполнить все платежи, однако из исходных 10 млн остаётся около 1,09 млн. Портфель в основном потрачен на обслуживание долга. Называть это жизнью только на инвестиционный доход неверно.
Два критерия нужно проверять раздельно: осталось ли не меньше 10 млн к концу и сохранялись ли 10 млн на каждой контрольной дате. В портфельной группе базового расчёта ни одна стратегия не выполняет даже конечный критерий. Строгий критерий непрерывного сохранения нарушается сразу из-за начальных расходов, а после досрочного погашения — ещё и из-за переноса финансовых активов в уменьшение долга. Месячные снимки сами по себе не доказывали бы отсутствия внутримесячной просадки.
Даже без резервов и расходов 12%-й купон с условными 13% налога даёт с 10 млн только 87 тыс. рублей в месяц. Это меньше и 161 тыс., и 95,6 тыс. Минимальный купон для покрытия одного платежа с сохранением всей суммы в такой упрощённой оценке — около 22,21% при дорогой ипотеке и 13,18% при дешёвой. Страхование, комиссии и непроцентный резерв поднимают порог; при больших доходах нужно учитывать и переход части базы на 15%. Погоня за недостающим процентом в рискованных выпусках не устраняет исходный дефицит.
Календарь: откуда берутся деньги на платёж
Вот первый год портфельного сценария: ипотека 8%, без досрочного погашения, резерв на 12 платежей. Все суммы в таблице — тысячи рублей, округлены до десятых. Это учебные выпуски из модели, не реальный купонный календарь ОФЗ.
| Месяц | Купоны | Возврат номинала | Новые покупки без комиссии | Комиссии | Налоговый резерв на конец месяца | Платёж банку |
|---|---|---|---|---|---|---|
| 1 | 88,2 | 734,9 | 715,7 | 0,4 | 11,4 | 95,6 |
| 2 | 88,0 | 734,9 | 715,6 | 0,4 | 22,8 | 95,6 |
| 3 | 87,8 | 734,9 | 715,4 | 0,4 | 34,2 | 95,6 |
| 4 | 87,6 | 734,9 | 715,2 | 0,4 | 45,5 | 95,6 |
| 5 | 87,4 | 734,9 | 715,1 | 0,4 | 56,8 | 95,6 |
| 6 | 87,2 | 734,9 | 714,9 | 0,4 | 68,1 | 95,6 |
| 7 | 87,0 | 734,9 | 714,7 | 0,4 | 79,4 | 95,6 |
| 8 | 86,8 | 734,9 | 714,6 | 0,4 | 90,6 | 95,6 |
| 9 | 86,6 | 734,9 | 714,4 | 0,4 | 101,8 | 95,6 |
| 10 | 86,4 | 734,9 | 714,2 | 0,4 | 113,0 | 95,6 |
| 11 | 86,2 | 734,9 | 714,0 | 0,4 | 124,2 | 95,6 |
| 12 | 86,0 | 734,9 | 713,8 | 0,4 | 0 — налог перечислен | 95,6 |
На старте отдельно оплачены 30 тыс. страхования и около 4,4 тыс. комиссии. Ипотечный резерв — 1 146,8 тыс. рублей — в первом году поддерживается неизменным. За год купоны составили 1 045,2 тыс., возврат первоначального номинала — 8 818,8 тыс., налог — 135,3 тыс., платежи банку — 1 146,8 тыс. Возвращённый номинал преимущественно покупается заново, но в меньшем объёме.
Около 88 тыс. купона в первом месяце выглядят почти достаточными для платежа 95,6 тыс. После налогового резервирования разница становится больше; её закрывает часть погашений. Поэтому общая стоимость финансовых активов к концу года уменьшается до 9,724 млн, хотя денежный резерв всё ещё лежит на месте.
В модельном календаре налог нельзя посчитать дважды: сначала деньги отделены в резерв, а в декабре перечисляются из него. Декабрьский перевод 135,3 тыс. не означает дополнительный расход поверх ранее зарезервированного. И этот календарь нельзя без проверки перенести на конкретный брокерский договор.
Что дают резервы на 6, 12 и 24 платежа
Для сохранения долга без внешних денег получаем:
| Резерв | При ипотеке 18% | При ипотеке 8% |
|---|---|---|
| 6 платежей | Остановка в месяце 82 | Все платежи, осталось 3,181 млн |
| 12 платежей | Остановка в месяце 77 | Все платежи, осталось 1,094 млн |
| 24 платежа | Остановка в месяце 70 | Остановка в месяце 158 |
В этом расчёте большая подушка помогает с датами, но уменьшает работающий капитал. Поскольку лестница короткая, выплаты регулярные, а резерв непроцентный, его увеличение сокращает общий срок автономности. Это не рекомендация выбрать минимальную подушку: при реальных задержках и плохой ликвидности её польза может быть решающей.
Бытовой резерв тоже имеет цену. Если сохранить отдельные неприкосновенные 300 тыс. внутри первоначального бюджета, при частичном погашении с уменьшением платежа и ипотечном резерве на 12 месяцев вариант 18% останавливается уже в месяце 72, вариант 8% — в месяце 169. Защищённые бытовые деньги не подставляются в платёж незаметно.
Что меняется в неблагоприятных сценариях
Проверим ту же лестницу без трудовых поступлений, без досрочного погашения, с резервом на 12 платежей. Изменения начинаются с месяца 13; фиксированная ипотечная ставка сохраняется.
| Изменение условий | Кредит 18% | Кредит 8% |
|---|---|---|
| База: купон и новые вложения 12% | Остановка в месяце 77 | Осталось 1,094 млн |
| Плавающий купон всех бумаг снижается с 12% до 6% | Остановка в месяце 71 | Остановка в месяце 135 |
| Старые купоны сохраняются, новые покупки дают 6% | Остановка в месяце 72 | Остановка в месяце 139 |
| Рыночная ставка оценки и новых покупок повышается до 18% | Остановка в месяце 83 | Осталось 16,188 млн |
| При продаже — дополнительная скидка 2% | Остановка в месяце 77 | Осталось 1,076 млн |
| Купон и погашение месяца 13 доступны только в месяце 15 | Остановка в месяце 77 | Осталось 1,065 млн |
Плавающий сценарий — условный инструмент с немедленным пересмотром, не прогноз конкретной ОФЗ-ПК. Для реальной бумаги момент изменения задают её формула, лаг и уже состоявшиеся фиксации.
Переоценка здесь посчитана по оставшимся купонам и номиналу: при повышении требуемой доходности старые фиксированные бумаги дешевеют. Но новые вложения начинают давать больше. У короткой лестницы второй эффект со временем способен перевесить первый. Поэтому строка с повышением ставки не обязана ухудшать результат на длинном горизонте. У длинной облигации, которую пришлось срочно продавать, картина может быть совсем другой.
Скидка при продаже не меняет устойчивость платежей в этой конфигурации: для них хватает погашений и денег, вынужденных продаж до конца расчёта нет. Однако она уменьшает сумму окончательной продажи оставшихся бумаг в месяце 180. Это ограничение конкретного теста, а не доказательство безвредности низкой ликвидности. Отдельный пятилетний пример выше показывает, что происходит при необходимой продаже подешевевшей бумаги.
Задержка поступления тоже не автоматически означает дефолт заёмщика перед банком: резерв может перекрыть разрыв. Но деньги позже вернутся в работу и накопление станет меньше. Если задержанное требование уже учтено отдельно, его нельзя одновременно оставить в стоимости погашенной бумаги.
Вычет и инфляция: две отдельные поправки
Процентный вычет не является свойством любой ипотеки. Нужны подходящий целевой кредит и объект, право на вычет, его неиспользованный остаток и основная налоговая база, которую можно уменьшить. В применимом режиме для кредитов после 1 января 2014 года ФНС указывает предел процентных расходов 3 млн рублей. Это предел расходов для вычета, а не сумма, которую возвращают деньгами. Старые кредиты требуют проверки переходных правил.
Для отдельной иллюстрации зададим право на старте, отсутствие ранее использованных процентных расходов и накопленных прошлых процентов, подходящую годовую зарплатную базу 4 млн рублей и возврат в июне следующего года. При нынешней шкале это 3,448 млн зарплаты после НДФЛ: бюджет 200 тыс. в месяц совместим с оставшимися примерно 87,3 тыс. в месяц на быт. Эти доходы не приписываются читателю.
Учитываем накопленные фактически уплаченные проценты в пределах лимита, вычитаем уже использованную часть, затем ограничиваем остаток доступной основной базой года. Возврат считаем как разницу налога до и после вычета, а не автоматически как 13% от любых процентов. Полученные деньги инвестируем по общему правилу; неполученный будущий возврат не используем на нынешний платёж.
В трудовой группе с резервом на 12 платежей сохранение долга под 18% даёт теперь 57,22 млн вместо 55,52 млн. Под 8% — 87,57 млн вместо 86,04 млн. При уменьшении платежа после частичного погашения результаты — 68,99 и 87,02 млн; при сокращении срока — 78,59 и 85,14 млн. Полное погашение на старте не создаёт новых процентных расходов и остаётся на 85,13 млн. Основные 36 млн внешнего трудового бюджета одинаковы; фактически полученные налоговые возвраты учитываются дополнительно и отдельно.
Эта ветвь показывает чувствительность, а не обещает вычет каждому. В портфельной группе без заданной основной базы такого возврата нет; налог с купонов нельзя автоматически уменьшить ипотечным вычетом.
Инфляция действует иначе. Чтобы выразить конечную сумму в покупательной способности начала расчёта, делим её на накопленный рост цен:
Реальная сумма = номинальная сумма / (1 + инфляция)¹⁵.
Для годовой траектории 8% месячный множитель равен (1,08)¹⁄¹², а не 1 + 8% / 12. Ниже — три условных постоянных темпа, не прогноз и не подмена фактической инфляции.
| Конечный результат базы | При инфляции 4% | При 8% | При 12% |
|---|---|---|---|
| 55,52 млн — сохранить кредит 18%, трудовой бюджет | 30,83 млн | 17,50 млн | 10,14 млн |
| 85,13 млн — погасить полностью, трудовой бюджет | 47,27 млн | 26,84 млн | 15,55 млн |
| 86,04 млн — сохранить кредит 8%, трудовой бюджет | 47,77 млн | 27,12 млн | 15,72 млн |
| 1,094 млн — кредит 8%, только портфель | 0,607 млн | 0,345 млн | 0,200 млн |
Один общий положительный дефлятор не меняет порядок стратегий по конечному капиталу. Но реальный семейный бюджет меняют также рост бытовых расходов, заработка и условий реинвестирования. Здесь доступные 200 тыс. в месяц зафиксированы в номинале; их будущая индексация не спрятана в расчёте.
Чек-лист перед покупкой облигации
- Кто юридически должен деньги? Проверьте эмитента, группу и наличие именно предусмотренной гарантии, если на неё рассчитываете.
- Сколько стоит покупка целиком? Чистая цена, НКД на расчётную дату, количество бумаг в лоте, все комиссии.
- Как выглядят выплаты? Формула купона, даты, амортизация, оферты, call и ваша процедура предъявления.
- Как посчитана доходность? До погашения или оферты, по каким известным купонам, с налогами или без, в какой годовой конвенции.
- Откуда эмитент возьмёт деньги? Отчётность, денежный поток, обслуживание долга и ближайшие крупные погашения.
- Что говорит рейтинг? Объект оценки, дата, прогноз, причины изменения; не только буквенная отметка.
- Сколько потеряете при ранней продаже? Сценарная переоценка и ликвидность на размер вашей позиции.
- Не сосредоточен ли риск? Доли одного эмитента, группы, отрасли и одной даты выхода.
- Какие деньги можно тратить? После налога, расходов и восстановления капитала; отдельно от возврата номинала.
- Что будет при сбое календаря? Размер доступного резерва, задержка выплат и первый действительно непокрытый расход.
Какой вывод полезен на практике
Облигации удобны там, где вы понимаете договорные потоки и можете соотнести их со своими расходами. Они позволяют распределить сроки возврата денег, зафиксировать часть условий и управлять процентным риском. Но слово «облигация» не превращает чужой долг в наличные по первому требованию.
Для накопления смотрите на чистый результат и условия реинвестирования. Для регулярных расходов — на календарь доступных денег. Для сохранения капитала — на стоимость оставшихся активов после выплат, а не на размер купона.
С ипотекой сравнивать нужно всю систему. Дорогой фиксированный долг может съедать больше, чем разумно ожидать от чистого дохода портфеля. Дешёвый кредит иногда выгодно сохранить, но небольшая расчётная прибавка оплачивается риском, резервом и постоянным обязательством перед банком. Частичное погашение позволяет уменьшить это обязательство, сохранив часть ликвидности; выбор между платежом и сроком зависит от того, какой месячный расход вы способны выдержать.
Самый слабый план — увидеть высокий процент, потратить все поступления и назвать остаток капитала гарантированным. Рабочий план начинается с другого: какой долг я держу, какие деньги мне действительно доступны и что случится, если следующий платёж придёт позже или окажется меньше.