Вы отложили деньги на отпуск, ремонт или просто на всякий случай. Оставлять их без процентов не хочется. Банк предлагает накопительный счёт и вклад: в обоих случаях деньги лежат в банке и приносят доход. Тогда зачем два разных продукта?
Разница прежде всего в том, как вы собираетесь пользоваться деньгами. Накопительный счёт удобен, когда сумму нужно пополнять и иногда забирать. Срочный вклад стоит рассмотреть, когда деньги можно оставить на определённое время. Но доступ к деньгам и сохранение процентов — разные вещи: возможность снять сумму ещё не означает, что банк выплатит весь ожидаемый доход. Как устроены оба продукта — на портале Банка России «Финансовая культура».
Что такое накопительный счёт и вклад
Накопительный счёт позволяет держать деньги в банке и получать проценты на остаток. Его можно пополнять и закрывать. Вы не обязуетесь хранить одну и ту же сумму до заранее выбранной даты, но доход зависит от правил банка: например, от минимального остатка за месяц. Ставку по счёту банк может менять. Условия накопительного счёта.
Представьте запас на непредвиденные расходы. Сегодня на счёте 80 тысяч рублей, после зарплаты вы добавили ещё 10 тысяч, затем забрали 15 тысяч на ремонт машины. Для такого использования важнее понять, что произойдёт с процентами после снятия, чем найти самую крупную цифру в рекламе.
Срочный вклад — деньги, которые вы размещаете в банке на согласованный срок, например на полгода или год. По договору банк выплачивает проценты. Возможность довносить деньги и забирать часть суммы зависит от вида вклада. При досрочном закрытии во многих случаях теряется процентный доход. Какие условия бывают у вкладов.
Например, у вас уже собрана сумма на покупку мебели через полгода. Если до этого срока она не понадобится, можно сравнить вклады на подходящий период. А если ремонт ещё идёт и расходы непредсказуемы, ограничения на снятие могут оказаться неудобными даже при привлекательной ставке.
Основные различия — в одной таблице
Таблица помогает выбрать, какие условия изучить в первую очередь. Конкретные права на пополнение, снятие и проценты определяет договор. Основа сравнения — объяснение «Финансовой культуры».
| Что сравниваем | Накопительный счёт | Срочный вклад |
|---|---|---|
| Как пользоваться | Пополнять и забирать деньги по мере необходимости, учитывая влияние операций на доход | Разместить сумму на выбранный срок; дополнительные операции — по договору |
| Пополнение | Предусмотрено | Разрешено не у каждого вклада |
| Частичное снятие | Важно проверить, как оно повлияет на проценты | Должно быть предусмотрено условиями; может требоваться неснижаемый остаток |
| Закрытие раньше намеченного срока | Нужно выяснить, сколько процентов сохраняется | Во многих случаях приводит к потере процентного дохода |
| Ставка | Банк может её менять | Фиксированная — постоянна на срок вклада; переменная определяется условиями договора |
| Ключевое условие для дохода | На какую сумму и за какой период начисляют проценты | Ставка, срок, порядок выплаты и последствия досрочного закрытия |
Обычные счета и вклады физических лиц в банках — участниках системы страхования подпадают под страховую защиту. Здесь различия между продуктами нет; общий лимит разберём ниже. Разъяснения Банка России.
Как понять, сколько процентов вы получите
Процентная ставка сама по себе не показывает доход в рублях. Нужны ещё сумма, время хранения и правила начисления. Годовая ставка не означает, что такой процент выплатят за месяц. Для простого примера: 100 тысяч рублей под условные 12% годовых за полный год дадут 12 тысяч рублей процентов, если ставка и сумма не меняются, а капитализации нет. За месяц получится примерно тысяча рублей, а не 12 тысяч.
Все суммы и ставки в примерах здесь условные, доход указан до возможного налога. Месячные суммы округлены для понимания механики; точную выплату определяет договор, в том числе число учитываемых дней. Это не предложения конкретных банков.
По вкладу: выплата процентов и капитализация
Посмотрите, когда банк выплачивает проценты и куда их перечисляет. Если условия предусматривают капитализацию, начисленные проценты добавляются к сумме вклада и затем тоже приносят доход. Если они выплачиваются отдельно и вы их тратите, сумма самого вклада за счёт этих выплат не растёт. Объяснение капитализации.
Допустим, на вкладе 100 тысяч рублей и за первый период банк начислил тысячу. При капитализации на вкладе станет 101 тысяча рублей: следующие проценты будут считаться уже с этой суммы. При выплате на отдельный счёт во вкладе останутся прежние 100 тысяч, а тысячей процентов вы сможете пользоваться отдельно. Капитализация подходит для накопления, отдельная выплата — когда нужен текущий доход. Сравнивать предложения стоит по сумме, которую вы получите за одинаковый срок.
По накопительному счёту: почему важен остаток
У счёта нужно найти базу начисления процентов — сумму, с которой банк считает доход. Разберём вариант с минимальным остатком за месяц: в расчёт берётся наименьшая сумма, зафиксированная по правилам счёта за этот период. В примере Банка России используются остатки на начало операционного дня. Это конкретная схема, а не универсальное правило для всех банков. Ответ № 7 о раскрытии условий вкладов.
На счёте лежали 100 тысяч рублей. В середине месяца вы сняли 80 тысяч, и банк зафиксировал остаток 20 тысяч. Через несколько дней вы вернули деньги. Если проценты считают на минимальный остаток за весь месяц, базой останутся 20 тысяч: пополнение не отменяет уже зафиксированный минимум. При той же ставке доход с такой базы будет в пять раз меньше, чем со 100 тысяч. В нашем упрощённом примере с 12% годовых это примерно 200 рублей за месяц вместо тысячи. Как работает минимальный остаток.
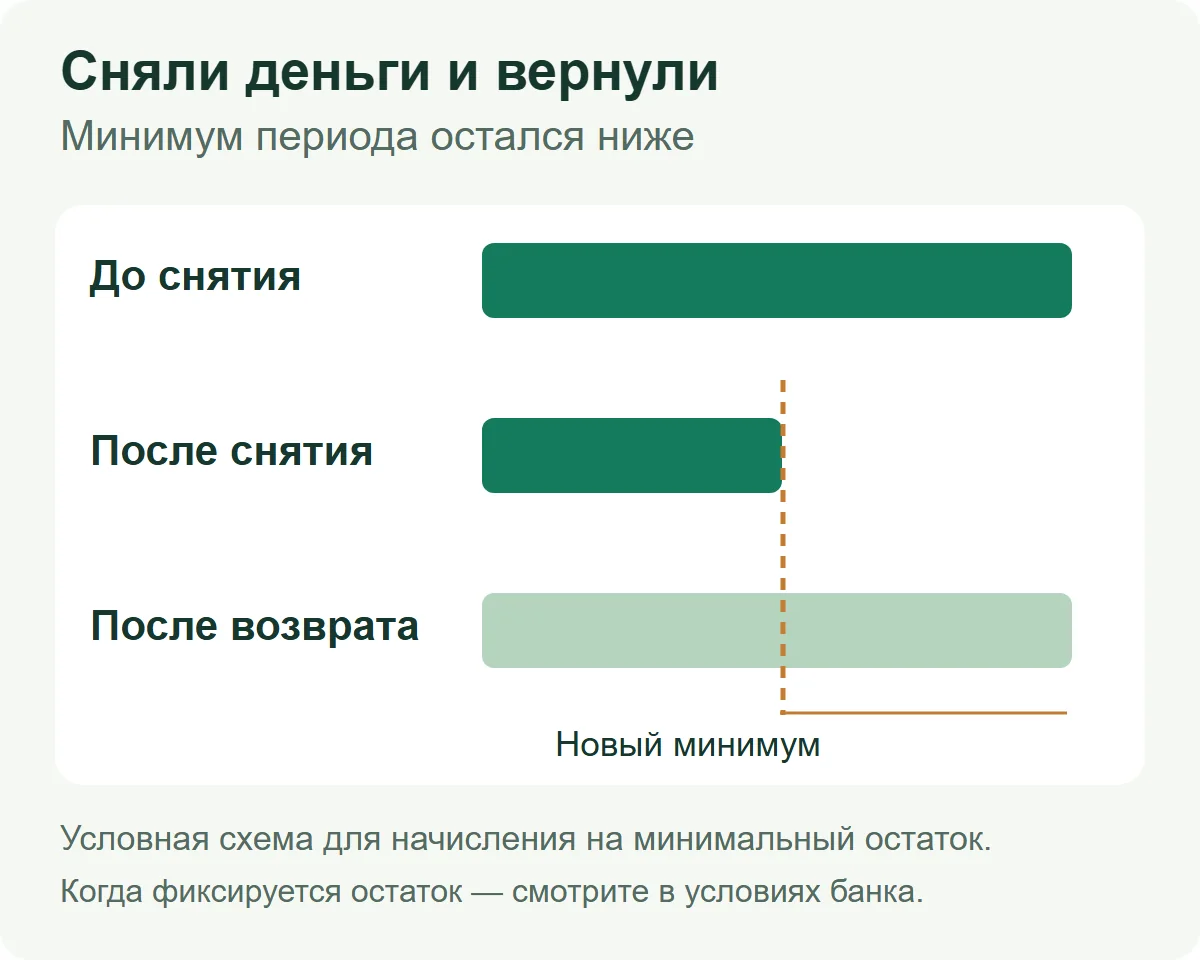
Для денег, которые вы регулярно снимаете и возвращаете, полезно заранее разобрать один обычный месяц своих операций. Попросите банк показать расчёт именно для такого движения денег. Не переносите правила минимального остатка на любой накопительный счёт: сначала найдите схему в условиях выбранного продукта.
Что будет, если деньги понадобятся раньше
У вклада бывают разные возможности: без пополнения и снятия, с пополнением, с частичным снятием. В последнем случае договор может требовать неснижаемый остаток — сумму, которую нужно оставить, чтобы вклад продолжал действовать на согласованных условиях. Виды вкладов и ограничения на операции.
Допустим, договор разрешает снимать деньги, пока на вкладе остаётся не меньше 50 тысяч рублей. Из 120 тысяч можно забрать 30 тысяч, сохранив этот минимум. А снять 90 тысяч на тех же условиях уже не получится: останется только 30 тысяч. Прежде чем выбирать такой вклад, сопоставьте ограничение с возможными расходами.
При досрочном закрытии вклада во многих случаях теряются ожидаемые проценты. Поэтому «деньги можно забрать» — неполный ответ. Спросите: «Если я закрою вклад через два месяца вместо шести, сколько процентов мне выплатят в рублях?» О досрочном закрытии.
Если банк по конкретному договору отвечает, что вместо ожидаемых 6 тысяч рублей вы получите лишь небольшую сумму, это нужно учитывать заранее. Повышенная ставка не поможет, если пользоваться продуктом по его условиям не получится. На накопительном счёте тоже проверьте последствия снятия и закрытия: разобранный выше минимальный остаток показывает, почему свободный доступ к деньгам не гарантирует прежний доход.
Какая ставка сохранится, а какая может измениться
По накопительному счёту банк может менять ставку. У вклада она бывает фиксированной — постоянной на весь срок — или переменной, когда в разные периоды действуют разные предусмотренные условиями значения. Сначала выясните, как определяется ставка, а уже потом сравнивайте цифры. Пояснение «Финансовой культуры».
Предположим, по одному вкладу условные 12% годовых действуют весь срок, а по другому — только первые три месяца, после чего ставка ниже. Одна и та же крупная цифра в начале описания не делает эти предложения равноценными. Попросите показать итоговый доход за весь нужный вам период с учётом всех изменений ставки.
Автоматическое продление — новый срок, на котором прежняя ставка может не сохраниться. Банк России отдельно разъясняет порядок продления вкладов. Поставьте напоминание перед окончанием срока: будет время проверить новые условия и решить, оставлять ли деньги дальше. Разъяснение о продлении вклада.
Как работает страхование денег
Для обычных застрахованных счетов и вкладов стандартный предел возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке, включая начисленные проценты. Считаются все такие счета и вклады вместе. Для отдельных предусмотренных законом случаев есть специальные или повышенные пределы покрытия. Ответы Банка России о страховании.
Например, 900 тысяч рублей на вкладе и 400 тысяч на накопительном счёте в том же банке — это уже 1,3 млн рублей до учёта процентов. Открытие второго продукта не даёт второй лимит в 1,4 млн. Если сумма близка к стандартному пределу, оставьте запас под проценты или рассмотрите распределение средств между банками — участниками системы страхования. Общий лимит и учёт процентов.
Страхование защищает в предусмотренных законом страховых случаях. Оно не возмещает доход, который вы не получили из-за условий снятия или досрочного закрытия. Поэтому страховой лимит и правила начисления процентов решают разные задачи.
Что выбрать в своей ситуации
Запас на непредвиденные расходы. Дата и сумма траты неизвестны. Начните с накопительного счёта и проверьте, как снятие влияет на доход. Не стоит размещать весь резерв во вкладе, если для любого срочного расхода придётся закрывать его с потерей процентов.
Деньги на покупку к определённой дате. Сумма уже собрана, отдельный резерв есть, раньше срока деньги не понадобятся. Можно рассмотреть вклад, который заканчивается к нужной дате. Оцените итоговый доход, порядок выплаты и продления.
Накопления с каждой зарплаты. Вы ещё собираете сумму и будете регулярно добавлять деньги. Подойдёт накопительный счёт или вклад с пополнением. У второго проверьте условия внесения дополнительных сумм: одно слово «вклад» не обещает возможности пополнить его.
Часть денег нужна свободно, часть можно отложить. Необязательно выбирать один продукт для всей суммы. Например, из условных 300 тысяч рублей можно оставить 100 тысяч для непредвиденных расходов на счёте, а 200 тысяч разместить во вкладе на подходящий срок. Это иллюстрация разделения задач; размер доступного запаса выбирайте по своим расходам.
Эти варианты следуют из различий в пополнении, снятии и сохранении дохода. Универсального победителя между счётом и вкладом нет: выбор зависит от того, как вы будете пользоваться деньгами. Условия, на которых основаны примеры.
Ошибки, которые легко предотвратить
- Сравнивать только рекламный процент. Сопоставляйте доход на одну сумму за одинаковый срок. Уточните, действует ли ставка весь период.
- Думать, что возврат снятой суммы восстановит доход. При минимальном остатке уже зафиксированное снижение сохраняется в расчёте за период.
- Путать возможность забрать деньги с сохранением процентов. До открытия разберите конкретное досрочное снятие в рублях.
- Считать вклад автоматически пополняемым. Для регулярных накоплений нужна прямо предусмотренная договором возможность пополнения.
- Забывать об окончании срока. При продлении условия могут измениться; проверьте их до новой даты размещения.
- Считать страховой лимит отдельно для каждого продукта. Суммируйте застрахованные остатки в одном банке и начисленные проценты.
Перед открытием достаточно ответить на пять вопросов: когда понадобятся деньги, будете ли вы их пополнять, какая сумма участвует в начислении процентов, что произойдёт при снятии и сколько вы получите за весь срок. Если на любой из них нет ясного ответа, попросите банк показать нужный пункт договора и разобрать ваш пример. Выбирать станет проще: условия можно будет сопоставить с реальной жизнью.