Цифровой рубль наконец вышел за пределы закрытого пилота. С 1 сентября 2026 года крупнейшие банки начали открывать к нему доступ своим клиентам, а часть крупных продавцов — принимать его в оплату. То есть это уже не эксперимент где-то внутри Банка России, а вполне реальный способ платить и переводить деньги. Но у обычного человека от этого возникает логичный вопрос: а зачем мне ещё один способ платить, если уже есть карта и СБП?
Если совсем коротко — большинству людей прямо сейчас цифровой рубль особо не нужен. Это всё тот же рубль, только учитывается он не на счёте коммерческого банка, а на платформе Банка России. Им можно бесплатно переводить деньги, платить подключившимся продавцам, настраивать автоплатежи. Но процентов на остаток нет, кешбэка нет, а карта и СБП и без него закрывают почти все повседневные задачи. Поэтому разберёмся без рекламы и без страшилок: что это за деньги, зачем их придумали и в каких случаях они действительно могут пригодиться.
Что такое цифровой рубль
Проще всего представить три места, где могут находиться одни и те же рубли.
Тысяча рублей наличными лежит у вас в кошельке. Тысяча безналичных рублей — на счёте в Сбере, ВТБ, Т-Банке или любом другом коммерческом банке. А тысяча цифровых рублей — на отдельном счёте на платформе Банка России.
При этом банк, приложением которого вы пользуетесь, сам эти цифровые рубли у себя не хранит. Он, грубо говоря, даёт вам дверь, через которую вы попадаете к своему счёту на платформе ЦБ. Сам счёт к конкретному банку не привязан.
Это не новая валюта, которую надо покупать по рыночной цене. При переводе 1 000 обычных рублей в цифровые на счёте появляется 1 000 цифровых рублей. Обратный перевод происходит в том же соотношении. Отдельного курса «цифровой рубль к рублю» нет. По отношению к доллару или евро это всё тот же рубль: изменение курса рубля затронет его независимо от формы. Покупательная способность также снижается при инфляции. Банк России прямо указывает соотношение один к одному.
| Что сравниваем | Где учитывается и кто должен владельцу | Как пользуются |
|---|---|---|
| Наличные | Купюра у владельца; деньги выпущены Банком России | Передача из рук в руки, возможна без приложения и связи |
| Деньги на счёте или карте | На счёте коммерческого банка; перед клиентом отвечает банк | Карта — способ доступа к счёту, а не отдельная форма денег |
| Перевод через СБП | Деньги уходят между банковскими счетами | СБП — способ перевода, а не отдельные деньги |
| Цифровые рубли | На счёте платформы Банка России; это его обязательство | Доступ через приложение банка — участника платформы |
| Bitcoin | Записи в децентрализованной сети, нет обещания банка или государства обменять 1 BTC на фиксированную сумму рублей | Владелец распоряжается активом через ключи; цена меняется |
| USDT или USDC | Токены, связанные с обещаниями конкретных частных эмитентов и их инфраструктурой | Привязка к доллару не делает их обязательством российского Центробанка |
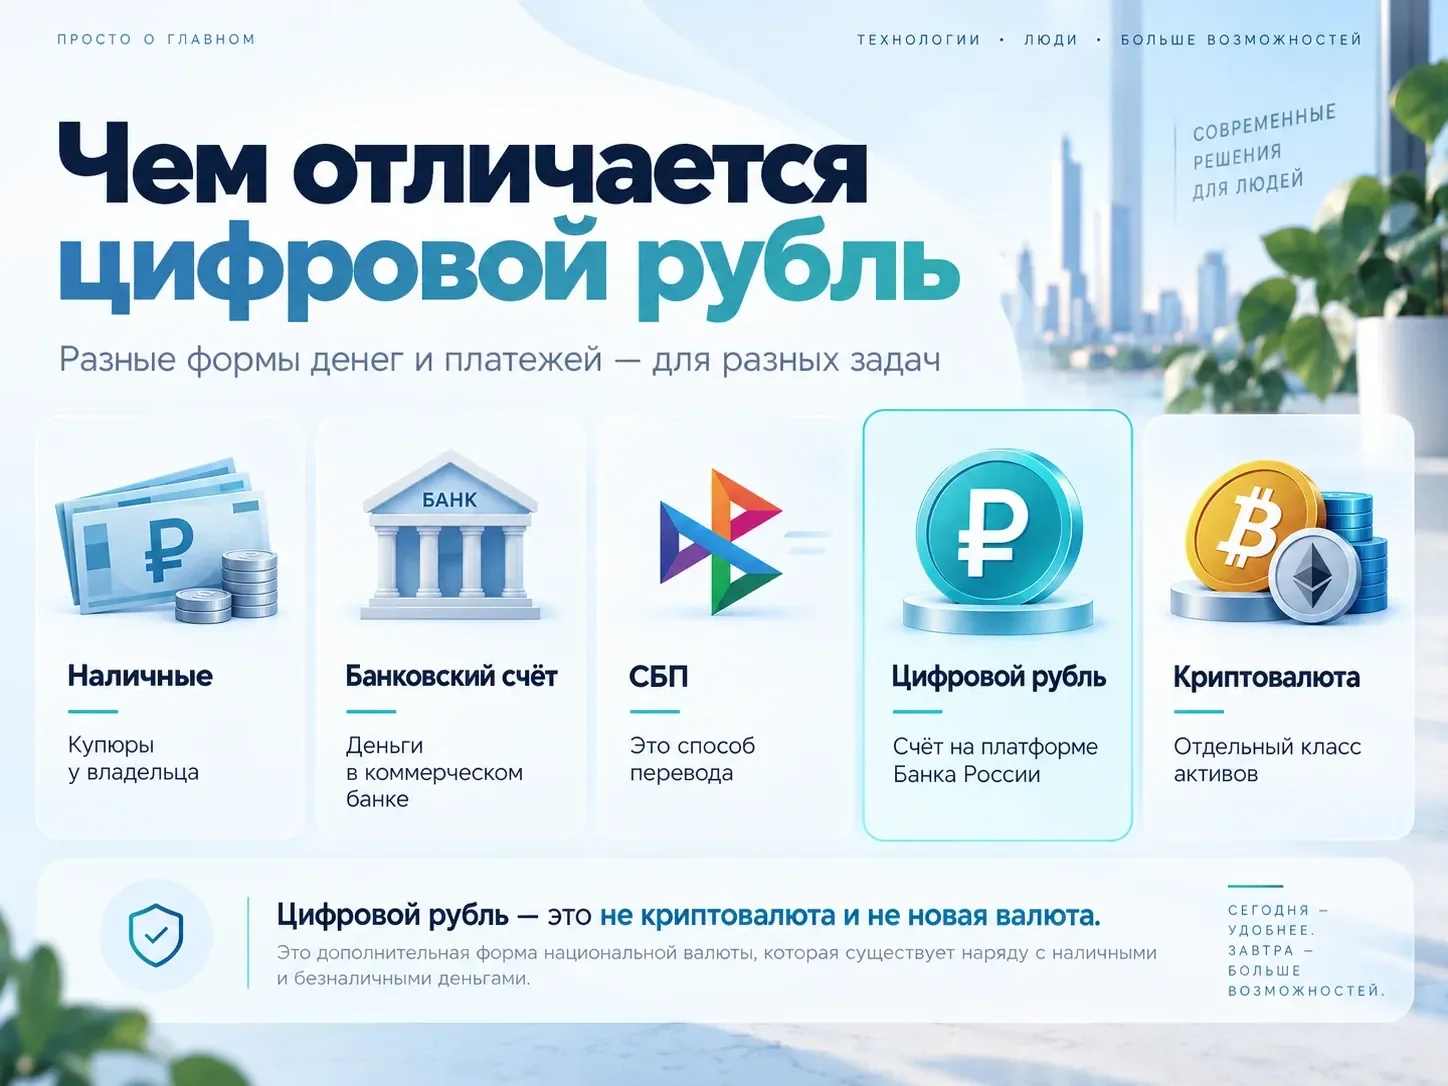
Есть здесь забавный юридический нюанс. Банк России в своих материалах называет цифровой рубль третьей, цифровой формой российского рубля — в дополнение к наличной и безналичной. Но Гражданский кодекс при этом относит цифровые рубли к безналичным денежным средствам. То есть экономическое и пользовательское описание — «третья форма рубля», а юридическая классификация немного сложнее. Противоречия здесь нет, просто закон и обычный человек смотрят на одну конструкцию с разных сторон. Официальные ответы ЦБ и отчёт о модели платформы позволяют провести это различие.
Никакой криптокошелёк, блокчейн, seed-фраза или флешка для цифрового рубля вам не нужны. Переписать его на аппаратный кошелёк или отправить на Bitcoin-адрес невозможно. Запись об остатке и платежах ведёт централизованная платформа. Описание платформы ЦБ.
Как открыть цифровой кошелёк и начать им пользоваться
Сейчас человеку нужны совершеннолетие, российское гражданство, подтверждённая учётная запись на «Госуслугах» и обслуживание в банке, подключённом к платформе. В приложении такого банка откройте раздел «Цифровой рубль», пройдите подтверждение через «Госуслуги», прочитайте договор с Банком России, создайте ключи электронной подписи и пароль по подсказкам приложения. Специальное отдельное приложение цифрового рубля скачивать не требуется. Возможность на конкретном устройстве и в версии приложения уточняйте у своего банка. Для несовершеннолетних, нерезидентов и людей, ведущих частную практику, открытие счёта пока недоступно. Пошаговая инструкция ЦБ и условия доступа.
С 1 сентября 2026 года обеспечить доступ обязаны системно значимые банки и банки, признанные значимыми на рынке платежных услуг. Среди последних в опубликованном реестре Банка России есть, например, Сбербанк, ВТБ, Альфа-Банк, Т-Банк, Газпромбанк и ПСБ. Другие банки тоже вправе подключаться раньше своих обязательных сроков. Наличие банка в перечне и доступность кнопки именно в вашей версии приложения — не одно и то же: практически начинать следует с проверки своего банка.
После открытия переведите деньги со своего обычного счёта в цифровой кошелёк. Чтобы вывести их обратно, используйте перевод на свой банковский счёт. Наличные получают обычным путём: сначала вывод на счёт, затем банкомат или касса. Прямой выдачи купюр «из цифрового кошелька» нет. Инструкция ЦБ.
Другому человеку цифровые рубли можно отправить по номеру телефона или номеру его цифрового счёта. У адресата тоже должен быть открыт цифровой счёт. В магазине выберите в банковском приложении оплату цифровыми рублями по QR-коду, проверьте продавца и сумму, подтвердите платёж. Деньги поступят на цифровой счёт продавца. Оплата на сайте или в приложении продавца тоже предусмотрена, если он её подключил. Универсальный QR-код может предлагать на выбор СБП, банковские сервисы и цифровой рубль: одинаковая картинка QR не означает, что списание пройдёт одинаковым способом. Перевод, оплата и разъяснение о QR.
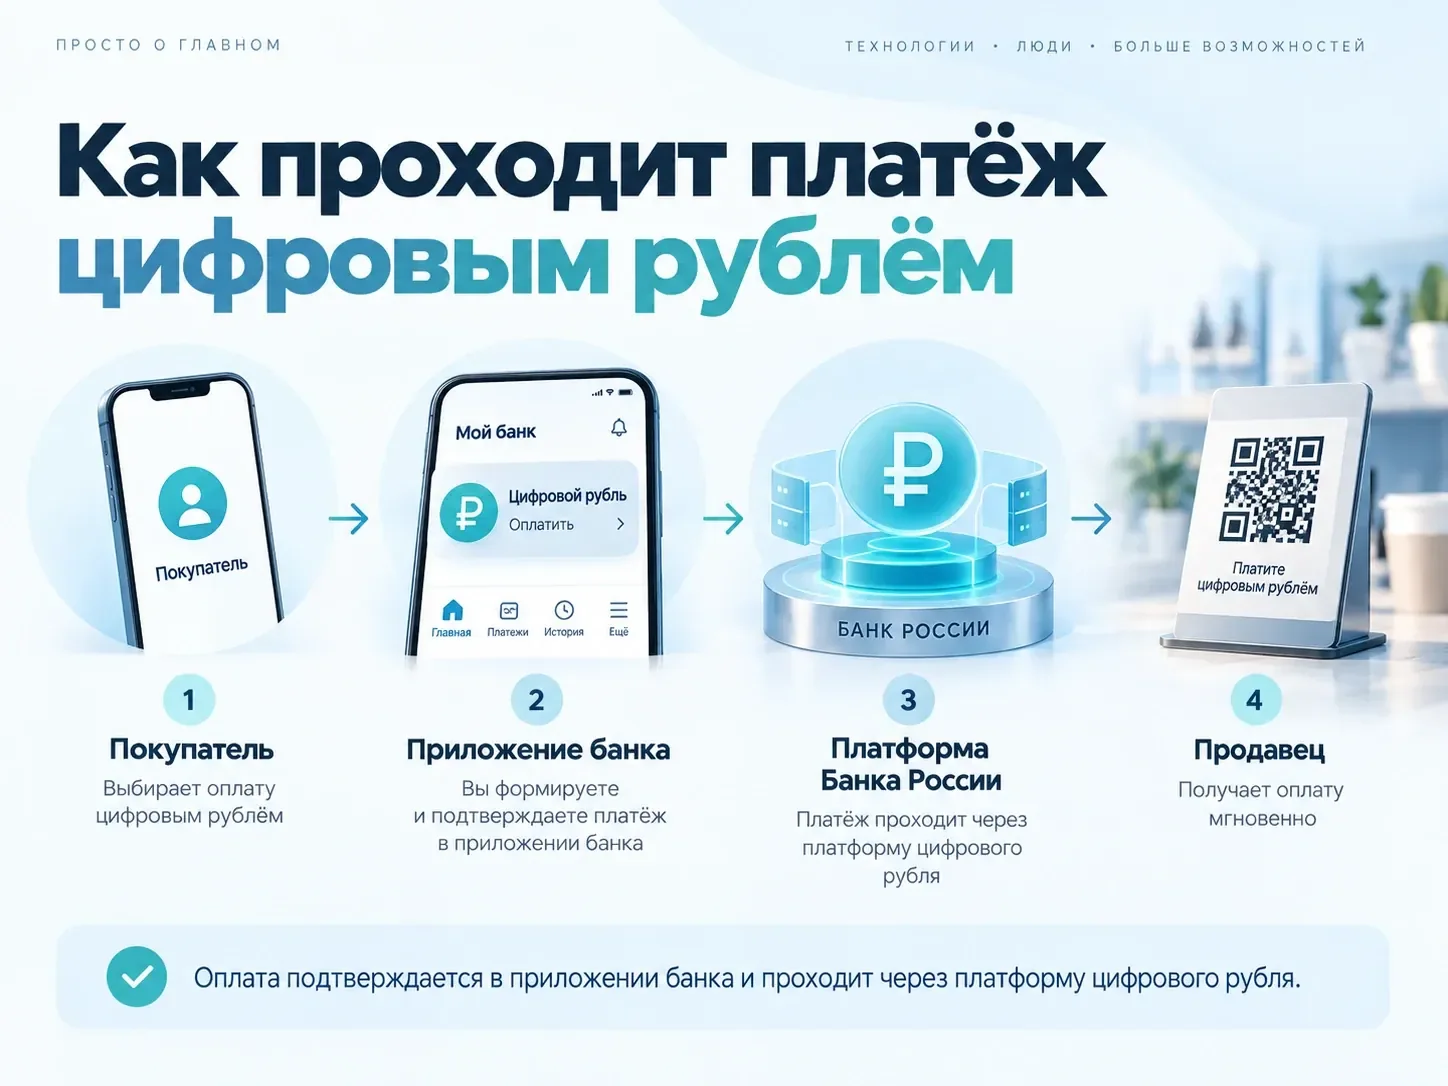
Кошелёк у человека один, даже если он клиент нескольких банков. Смотреть его и распоряжаться им можно через приложения банков, предоставивших вам доступ. При смене банка переносить сами цифровые рубли не требуется: отключаете доступ через старый банк и подключаете через новый. Учтите мелкую, но реальную особенность: автопереводы, настроенные в старом приложении, при отключении доступа через него отменяются. Чтобы закрыть цифровой счёт, сначала выведите остаток, затем заблокируйте и закройте его в настройках. Закрытие доступа через один банк и закрытие самого счёта — разные действия. Управление счётом и автопереводы.
Лимиты, комиссии и функции
Пополнение гражданином со своих банковских счетов или электронных денег — суммарно не более 300 000 ₽ за календарный месяц. Это лимит на такой способ пополнения, а не ограничение остатка на счёте и не месячный лимит покупок или переводов полученных цифровых рублей. Для бизнеса лимита пополнения такого рода нет. Отдельные ограничения могут следовать из законодательства о противодействии мошенничеству, отмыванию средств, из исполнительного производства и из процедур банкротства. Решение Совета директоров ЦБ от 28 августа 2026 года и сообщение о запуске.
Граждане не платят комиссию за операции с цифровыми рублями. Для бизнеса до 31 декабря 2026 года действует нулевой тариф. По уже опубликованным тарифам с 1 января 2027 года продавец будет платить за обычную покупку 0,3% суммы, максимум 1 500 ₽; получатель оплаты ЖКУ — 0,2%, максимум 10 ₽; компания за перевод другой компании — 15 ₽. Возврат покупателю по ранее совершённой оплате бесплатен; за зарплатные переводы компанией предусмотрен отдельный тариф: 1 ₽ за распоряжение в реестре, минимум 15 ₽ за реестр. Это утверждённые ставки на будущую дату, а не комиссии, взимаемые сегодня. Их экономическая привлекательность зависит от ваших действующих условий эквайринга и СБП, которых у разных компаний нет смысла считать одинаковыми. Решение о тарифах.
На остаток цифровых рублей не начисляются проценты; кешбэка за покупки тоже нет. Банк России не выдаёт кредиты в цифровых рублях. Обычный вклад, кредит и карта остаются продуктами банков. Настроить разовый перевод человеку на заданную дату и регулярный автоперевод уже можно. Для покупки предусмотрен возврат цифровых рублей продавцом, включая частичный возврат. Но уже отправленный другому человеку перевод нельзя просто «отменить» кнопкой: после списания он окончательный, и ошибочный получатель возвращает деньги добровольно либо спор решается установленным порядком. Ответы ЦБ, автопереводы и отчёт о возвратах пилота.
Деньги наследуются. После сообщения о смерти владельца Банк России блокирует расходные операции; наследник с документами обращается в банк — участник платформы, после чего остаток перечисляют ему. Предусмотрена и выплата из остатка на похороны по постановлению нотариуса, до 100 000 ₽. Порядок наследования ЦБ.
Покупки без интернета сейчас не работают как обычная функция цифрового рубля. Проекты офлайн-расчётов обсуждались, но описание будущего сценария нельзя принимать за доступную услугу в магазине. Международные переводы в цифровых рублях и расчёты с иностранными CBDC — направление разработки, а не готовый массовый сервис для человека, отправляющего деньги за границу. Даже в будущем для него потребуются иностранная инфраструктура, договорённости и правила конвертации. Отчёт ЦБ о проекте.
Есть ещё разница между автопереводом, который доступен, и сложной программируемой сделкой. Простые условия переводов уже тестировались и используются. Возможность дать компаниям самим создавать разнообразные коммерческие смарт-контракты Банк России в июне 2026 года вынес на обсуждение как концепцию. Нельзя считать, что все такие сценарии уже открыты каждому пользователю. Даже оплата услуги исключительно по подписке пока не реализована как соответствующий функционал платформы — это отдельно признаёт ЦБ. Концепция смарт-контрактов и разъяснение по подпискам.
Что будет с банком, вкладом и вашими деньгами
Обычный банковский остаток — обязательство коммерческого банка перед вами. Банк привлекает деньги клиентов и использует их в своей деятельности, в том числе для кредитования, соблюдая нормативы. Когда средства переводят в цифровые рубли, соответствующий остаток уже учитывается на платформе Банка России: банк обеспечивает доступ, но не становится должником по этому цифровому остатку и не может выдать его как свой обычный кредитный ресурс. Модель платформы ЦБ.
Если у вашего коммерческого банка отзовут лицензию, цифровые рубли на счёте Банка России не входят в конкурсную массу этого банка. Для доступа понадобится другой банк — участник платформы. На цифровой счёт не распространяется страхование банковских вкладов АСВ: страховать обязательство коммерческого банка здесь нечего. Это не означает «двойную страховку» или абсолютное отсутствие любых рисков: остаются риск мошенничества, сбоя доступа, ограничений по закону и инфляция самого рубля. ЦБ ещё при обсуждении конструкции объяснял, что прямое обязательство Банка России не требует отдельного страхования АСВ.
Для экономики эта конструкция важнее, чем для разовой покупки. Если много людей переведут деньги с банковских счетов на платформу ЦБ, банкам понадобится заменить ушедшие ресурсы. Именно поэтому регулятор ограничивает пополнение гражданами, не начисляет проценты на цифровой остаток и обещает учитывать изменение банковской ликвидности. Это не какая-то бесплатная для всей экономики магия. У выбранной конструкции есть вполне реальная цена. Отчёт Банка России.
Приватность: что видно, кому и почему это волнует
Цифровой рубль не похож на анонимную оплату купюрами. Счёт открывается после идентификации, операции записываются на единой платформе. Банк России как оператор учитывает остатки и движения; банк, через который вы работаете, получает данные, необходимые для обслуживания и исполнения операции. Доступ государственных органов к сведениям регулируется законом. Данные о цифровом счёте, остатке и операциях относятся к банковской тайне. Для обычных банковских переводов анонимности тоже нет, но информация хранится в банковской инфраструктуре, тогда как здесь учёт операций сосредоточен на платформе ЦБ. То есть данные становятся сильнее сконцентрированы в одной инфраструктуре. Для приватности и защиты системы это не мелочь. Отчёт ЦБ, раздел о модели и банковской тайне.
Может ли государство технически ограничивать операции? У централизованного оператора есть механизм ограничения счёта в предусмотренных законом случаях. По информации ЦБ, на цифровые счета, как и на банковские, могут накладываться ограничения уполномоченными ведомствами; действуют процедуры взыскания, противодействия сомнительным операциям и мошенничеству. Но из возможности законной блокировки не следует, что цифровой рубль сегодня автоматически запрещает владельцу покупать определённые товары. ЦБ прямо говорит, что пользователь распоряжается своими цифровыми рублями по своему усмотрению. Отдельный вопрос — возможные правила для конкретных целевых бюджетных выплат или добровольных программируемых сделок. Их нельзя выдавать за свойство всех цифровых рублей. Ограничения по счёту, вопросы о покупках и приватности.
Фраза «теперь государство увидит каждую покупку» смешивает две вещи. След платежа в системе действительно есть, и оператор платформы в принципе располагает данными о движении цифровых рублей. Но это не доказательство круглосуточного ручного наблюдения за каждым человеком или введения общего списка разрешённых покупок. Точно так же обещание «приватности как у наличных» было бы неверным. Если для вас критична возможность расплатиться без цифрового следа, наличные сохраняют существенное отличие.
Безопасность: что реально может пойти не так
Банковское приложение остаётся входом к цифровому счёту. Значит, известные угрозы никуда не исчезают: украденный телефон, скомпрометированный доступ к банку или «Госуслугам», фальшивое приложение, ссылка на поддельную страницу, звонок с требованием «срочно перевести деньги на защищённый цифровой кошелёк». Централизация платформы не защищает человека от решения, которое он сам подтвердил после разговора с мошенником. Представитель ЦБ также признаёт, что социальная инженерия остаётся проблемой.
Несколько правил, которые важнее выбора формы рубля:
- Открывайте счёт только из уже установленного приложения вашего банка; не переходите по присланным ссылкам на «активацию цифрового рубля» и не ставьте предложенный собеседником APK.
- Перед переводом проверяйте имя получателя, сумму и выбранный способ оплаты. Перевод человеку после списания безотзывен.
- Не сообщайте коды, пароль и данные доступа. Сотрудник ЦБ не звонит с требованием переместить деньги «для защиты».
- При подозрении на взлом сразу связывайтесь с банком по номеру с его официального сайта; для цифрового счёта можно дополнительно запросить ограничение операций через контактный центр ЦБ. Фиксируйте время обращения и оспаривайте операцию установленным порядком.
Платформу обслуживает Банк России, а пользовательский доступ и проверки операций проходят с участием банка. Кто и в каком размере возместит потерю в конкретном случае, зависит от обстоятельств и применимых норм о переводе без согласия клиента; общего обещания «всё украденное автоматически вернут» нет. Не путайте мошеннический перевод, который вы подтвердили сами, с операцией, совершённой без вашего согласия. Информация ЦБ о защите счёта и общие правила о мошеннических операциях.
Цифровой рубль обязателен или нет?
Для граждан — нет. Счёт не открывают автоматически, заявления об «отказе от цифрового рубля» в МФЦ не существует. Наличные и обычные банковские деньги не отменены. Нет утверждённого правила, по которому всем назначат зарплаты, пенсии и пособия исключительно в цифровых рублях. Получение доступной выплаты в цифровой форме возможно по желанию человека и при наличии такого способа у плательщика. Разъяснения ЦБ.
Для части инфраструктуры — да. Крупнейшие банки обязаны предоставить доступ с 1 сентября 2026 года, остальные универсальные банки — с 1 сентября 2027 года, банки с базовой лицензией — с 1 сентября 2028 года. Для продавцов потребительских товаров и услуг установлены этапы с порогами выручки: свыше 120 млн ₽ в 2026 году при предусмотренной законом связи с крупнейшими банками; свыше 30 млн ₽ на следующем этапе; от 20 млн ₽ — на этапе 2028 года. Есть исключения для отдельных торговых точек с выручкой меньше 5 млн ₽ и мест без интернета. Обязанность продавца добавить цифровой способ оплаты не равна обязанности покупателя им пользоваться или обязанности магазина убрать карту и наличные. Конкретный срок для бизнеса зависит также от условий обслуживания банком. Разъяснение ЦБ для продавцов и календарь внедрения.
Зачем это Банку России, бизнесу и государству
ЦБ называет своими целями более дешёвые платежи, доступность финансовых услуг, конкуренцию, новые сервисы и будущие трансграничные расчёты. Единая платформа и общий QR-код могут дать продавцу ещё один канал приёма денег без отдельной сети терминалов. Независимость от платёжного маршрута конкретного банка — ещё одно достоинство конструкции. Для бюджета интересны быстрые расчёты и, в перспективе, автоматизация определённых процедур. Это цели проекта; не каждая из них уже доказана массовым использованием. Отчёт ЦБ.
Для крупного продавца снижение тарифа по сравнению с некоторыми договорами карточного эквайринга может дать реальную экономию. Но сначала нужно интегрировать оплату, обработку возвратов и учёт; экономию нельзя считать только по ставке 0,3%. Интернет-магазину важно проверить, работает ли цифровой платёж с его текущей кассой, возвратами и схемой подписки. Небольшому предпринимателю, на которого обязанность пока не распространяется, разумнее считать спрос покупателей и стоимость внедрения, чем подключаться ради вывески «принимаем цифровой рубль». Для крупных компаний потенциально интересны расчёты между организациями и смарт-контракты, но сложные коммерческие сценарии ещё развиваются. Инструкция ЦБ для бизнеса и концепция смарт-контрактов.
Для государства проект означает собственную инфраструктуру расчётов и более прямой учёт на платформе ЦБ. Но тезис «цифровой рубль автоматически решит проблему зарубежных платежей» пока не подтверждён готовым массовым сервисом. Иностранный партнёр и согласованные правила здесь так же необходимы, как технология внутри России.
Что показал пилот и чего он пока не показал
Тесты с реальными деньгами начались в августе 2023 года с ограниченным кругом клиентов 13 банков. К концу мая 2025 года ЦБ сообщал примерно о 2 500 открытых кошельков, более 63 000 переводов, около 13 000 оплат товаров и услуг и более 17 000 исполненных смарт-контрактов; география превышала 150 населённых пунктов. В марте 2026 года представитель ЦБ говорил примерно о 30 подключённых банках, более 3 300 клиентах пилота, более 100 000 операциях и более 33 000 исполненных смарт-контрактов. Числа относятся к разным датам и показателям: кошелёк, клиент, операция и исполнение смарт-контракта не взаимозаменяемы. После сентябрьского расширения прежние цифры пилота тем более не следует называть текущим числом всех пользователей. Подробный отчёт ЦБ и интервью представителя ЦБ от марта 2026 года.
Положительный результат, который можно подтвердить: переводы, оплата, возвраты и простые автоматические сценарии проходили с настоящими цифровыми рублями; регулятор сообщает об устойчивости платформы в испытаниях. В том же отчёте ЦБ признаёт сложности с сочетанием удобного входа и защиты, необходимость дорабатывать клиентский путь по обратной связи и задачу формирования доверия. Запуск на широкой аудитории проверит ещё и масштаб, работу поддержки банков, долю реально активных кошельков и стоимость обслуживания.
Чего нет в этих публикациях: репрезентативной статистики, сколько людей сами захотели пользоваться рублём после первого знакомства; независимого сравнения удобства с СБП; убедительной оценки повторных покупок или удовлетворённости. Пресс-релиз оператора — источник сведений о работе платформы, но не независимый отзыв граждан. Поэтому называть пилот доказательством высокого спроса преждевременно.
Что произошло в других странах
Полезнее сравнивать не количество объявленных CBDC, а решённую задачу и фактическое использование. Ни один иностранный проект нельзя просто перенести в Россию: платёжная инфраструктура, доступ к банкам и привычки людей различаются.
Индия: цифровая рупия и уже привычный QR. Резервный банк Индии тестирует электронную рупию в розничном и оптовом сегментах. Пользователи получают кошельки через банки и небанковские организации; продавцу можно заплатить, отсканировав совместимый код UPI — существующей массовой системы платежей. Регулятор также испытывал платежи без связи и программируемые выплаты, в том числе отдельные целевые государственные сценарии. Это хороший параллельный пример: существующий QR облегчает подключение, но не даёт человеку причины держать деньги в новом кошельке сам по себе. Наличие индийских программируемых выплат не доказывает, что обычные российские цифровые рубли уже имеют ограничения назначения. FAQ Резервного банка Индии, обновлено в апреле 2026 года и его годовой отчёт о пилотах.
Багамы: проблема доступа важнее красивой технологии. Sand Dollar действует на островах, где доступность банков и перевозка наличных — действительно практические проблемы. Центральный банк развивал кошельки и интеграцию с провайдерами платежей, проводил акции с бонусами для покупателей. При этом спрос остаётся вопросом: по оценке МВФ, цифровая валюта составляла около 0,4% наличных денег в обращении на конец 2024 года. В 2026 году сам Центральный банк Багам изучал создание системы быстрых платежей, совместимой с Sand Dollar. Урок: одной CBDC недостаточно, если люди и продавцы не получают удобную повседневную платёжную сеть. Позиция ЦБ Багам, исследование быстрых платежей и оценка МВФ.
Нигерия: открыть кошелёк не значит платить им. eNaira запущена в 2021 году с задачами удешевить платежи и расширить доступ к финансовым услугам. Исследование МВФ после первого года фиксировало около 14 000 транзакций в неделю: это эквивалентно операции лишь для 1,5% созданных кошельков в среднюю неделю. Эти исторические, а не сегодняшние показатели иллюстрируют главную проблему: мало мест оплаты, уже работающие альтернативы и недоверие к инструменту. Нигерийский пример предупреждает Россию от подмены активного использования количеством открытых счетов. Исследование МВФ.
Китай: крупный масштаб и другая конструкция. По опубликованным китайскими властями данным, к концу ноября 2025 года e-CNY использовали в совокупности в 3,48 млрд транзакций на 16,7 трлн юаней. Но суммарные операции за годы пилота сами по себе не показывают долю людей, регулярно платящих цифровым юанем. Ещё важнее изменение модели: с января 2026 года остатки e-CNY в кошельках коммерческих банков стали рассматриваться как банковские депозитные обязательства, с процентами и страхованием вкладов. Российский цифровой рубль устроен иначе: обязательство перед пользователем остаётся у Банка России, процентов нет. Китайский опыт показывает, что даже большая страна может пересмотреть устройство CBDC, если первоначальная форма недостаточно привлекательна. Официальное сообщение правительства КНР.
Российский подход ближе к индийскому в использовании уже знакомого QR и банковских приложений. С Багамами и Нигерией его сближает проблема добровольного спроса; отличие — уже распространённые в России карта и СБП. Китайский поворот напоминает, почему слово «CBDC» само по себе почти ничего не говорит о риске банка и начислении процентов: нужно смотреть правила конкретной страны.
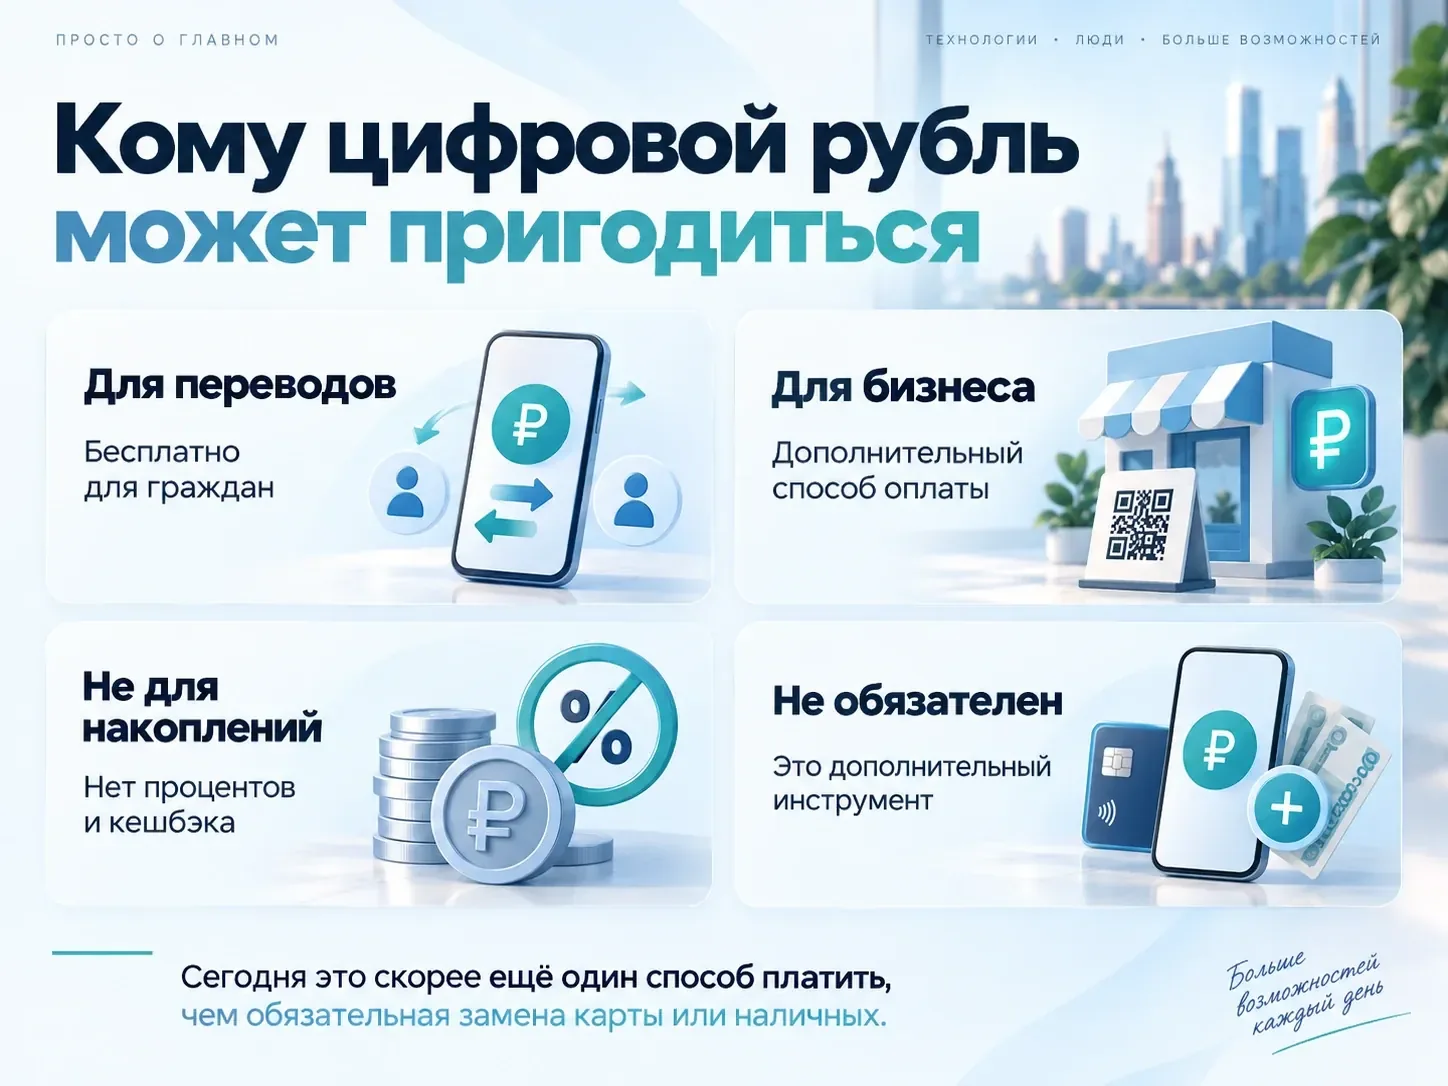
Кому цифровой рубль может пригодиться
| Ситуация | Практический вывод сегодня |
|---|---|
| Платите картой и получаете кешбэк | Смена способа оплаты обычно не даёт выигрыша; цифровые покупки без кешбэка могут оказаться менее выгодными |
| Часто переводите деньги другим людям | Бесплатные переводы полезны, если у получателей уже есть цифровые счета; сравните с бесплатными возможностями вашего банка и СБП |
| Опасаетесь риска одного коммерческого банка | Цифровой остаток находится вне его баланса, но он не приносит процент и не решает проблему инфляции |
| Живёте без устойчивого интернета или удобного доступа к банку | Пока цифровой рубль, для которого нужны подключённый банк, приложение и связь, вряд ли заменит наличные |
| Владеете магазином или интернет-сервисом | Сравните тарифы и расходы на интеграцию; проверьте кассу, возвраты, подписки и реальный спрос клиентов |
| Получаете выплаты от бюджета | Уточните у плательщика, есть ли уже такой вариант; получать их цифровыми рублями обязательно не требуется |
В итоге для большинства людей сегодня цифровой рубль не решает острой ежедневной проблемы. Его можно попробовать, если ваш банк уже подключил сервис и у вас есть конкретный сценарий — например, платёж принимающему его продавцу или перевод другому владельцу цифрового счёта. Держать значительную сумму «на всякий случай» при отсутствии процентов и кешбэка практического смысла обычно нет.
Следить стоит за четырьмя вещами: насколько легко реально платить в обычных магазинах; появится ли надёжный режим без связи; будут ли полезны автоматические сделки за пределами пилота; возникнет ли массовая потребность в переводах за границу. Когда эти вопросы получат ответ практикой, оценка может измениться. Сейчас цифровой рубль — работающий дополнительный платёжный инструмент, а не обязательная замена наличным, счёту или карте.
Если вы вместе с рублями используете Bitcoin, USDT, USDC или другую криптовалюту, вопрос контроля над деньгами уже совсем иной. Для цифрового рубля счёт ведёт Банк России; для криптоактивов важно выяснить, кто контролирует ключи, у кого хранится актив и что случится при потере доступа или блокировке посредника. Проверьте свою схему хранения с помощью бесплатного аудита проекта «Деньги по правилам»: он поможет увидеть конкретные риски и выбрать следующий шаг. Для аудита не нужны seed-фразы и приватные ключи.